そんな中、2026年12月から iDeCo(個人型確定拠出年金)の拠出限度額が大きく引き上げられます。
老後資金をより多く積み立てられるだけでなく、 掛金が所得控除の対象になるため、 現役時代の税負担を抑えられる余地も広がります。
では、50代から始めても本当に遅くないのでしょうか。 まず確認したいのは、 「いくらまで積み立てられるのか」「税金はどれくらい変わるのか」 という2点です。
주식·코인·정책·생활 이슈를 정리하는 다이제스트랩의 메인 카테고리
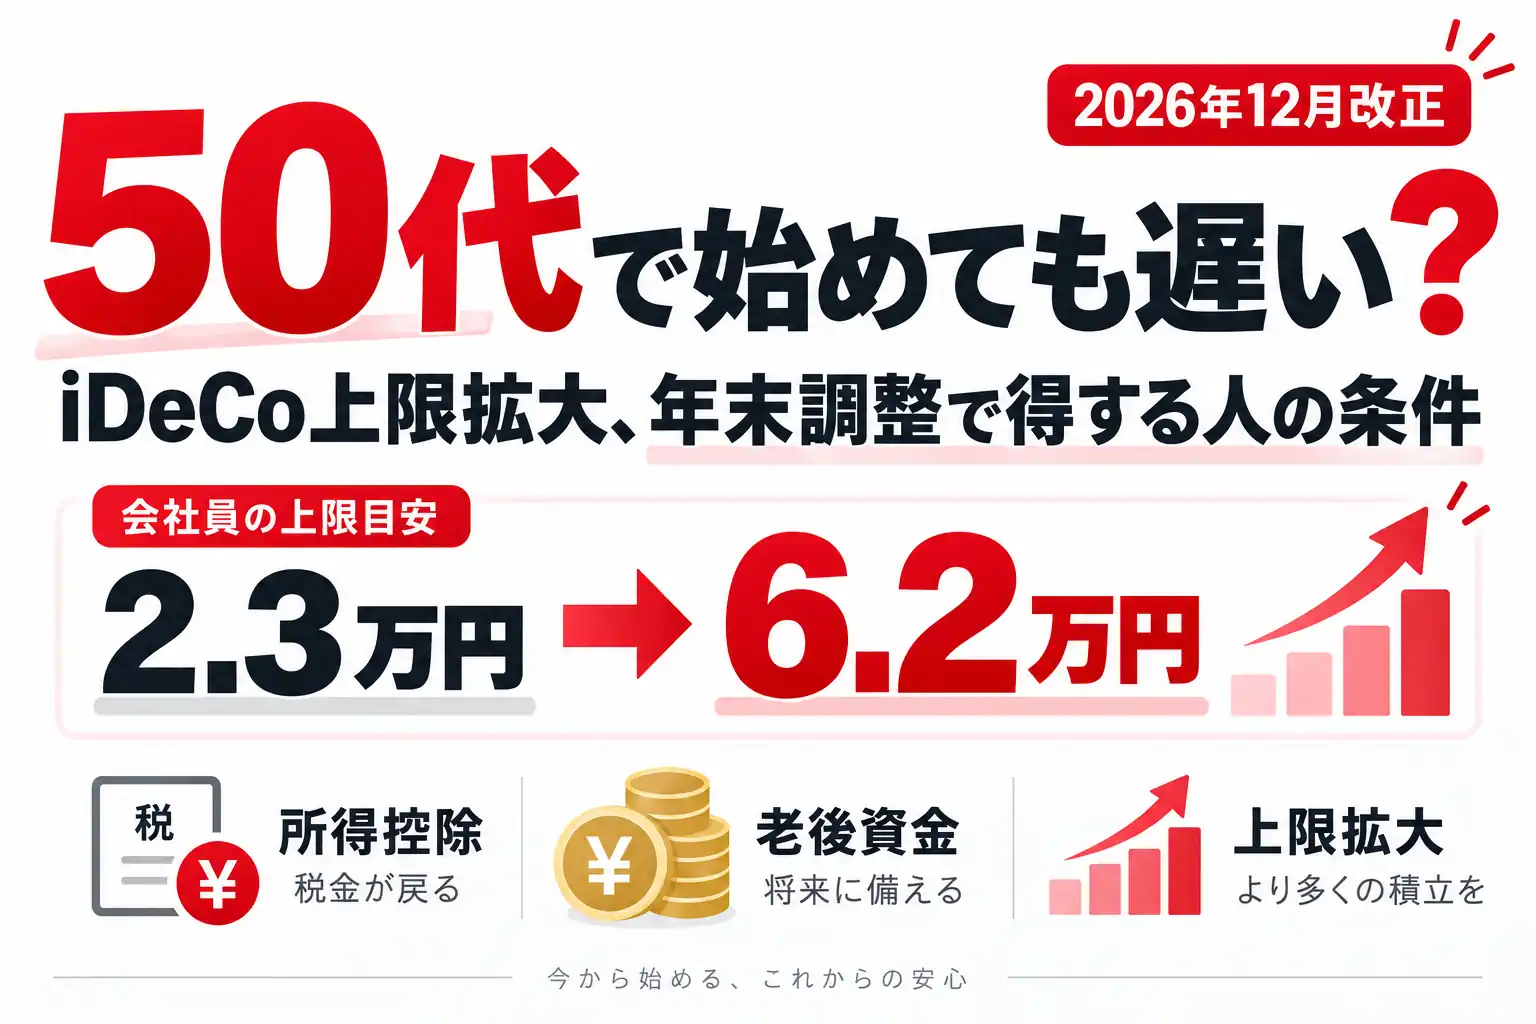
そんな中、2026年12月から iDeCo(個人型確定拠出年金)の拠出限度額が大きく引き上げられます。
老後資金をより多く積み立てられるだけでなく、 掛金が所得控除の対象になるため、 現役時代の税負担を抑えられる余地も広がります。
では、50代から始めても本当に遅くないのでしょうか。 まず確認したいのは、 「いくらまで積み立てられるのか」「税金はどれくらい変わるのか」 という2点です。
iDeCoは、自分で掛金を積み立て、 定期預金や投資信託などの商品を選んで運用する 私的年金制度です。
毎月積み立てたお金を老後資金として準備できるだけでなく、 税制上の優遇があることも大きな特徴です。
つまり、運用で利益が出るまで待つ必要はありません。 掛金を支払った段階から課税所得を減らせるため、 所得税や住民税の負担軽減につながります。
今回の改正で特に注目したいのが、 会社員の拠出限度額の引き上げです。
| 対象 | 改正前 | 2026年12月以降 |
|---|---|---|
| 企業年金のない会社員 | 月2.3万円 | 最大 月6.2万円 |
| 企業年金のある会社員 | 月2万円など | 企業年金等と合計で月6.2万円 |
| 自営業者など | 月6.8万円 | 月7.5万円 |
企業年金のない会社員の場合、 年間の拠出可能額は 27.6万円から最大74.4万円まで広がります。
※企業年金に加入している場合は、 企業型DCやDBなどの掛金相当額との合計で上限が計算されます。 すべての会社員がiDeCoだけで月6.2万円を拠出できるわけではありません。
※企業年金に加入している場合は、 企業型DCやDBなどの掛金相当額との合計で上限が計算されます。 すべての会社員がiDeCoだけで月6.2万円を拠出できるわけではありません。
では、実際にどれくらい違いが出るのでしょうか。
52歳の会社員を例に、 所得税と住民税を合わせた税率を 20%と仮定して単純計算してみます。
| 毎月の掛金 | 年間掛金 | 税負担軽減の目安 |
|---|---|---|
| 2.3万円 | 27.6万円 | 約5.52万円 |
| 4万円 | 48万円 | 約9.6万円 |
| 6.2万円 | 74.4万円 | 約14.88万円 |
※上記は税率20%と仮定した単純な試算です。 実際の税負担軽減額は年収、所得税率、住民税、 その他の所得控除などによって異なります。
50代からiDeCoを考えるとき、 「今から始めて、どれだけ貯められるのか」と 不安になる人も多いでしょう。
しかし今回の改正では、 一定の条件を満たす人について 加入可能年齢も70歳未満まで広がります。
例えば52歳から10年間積み立てた場合、 運用益を考えず元本だけで計算すると、
元本だけでも差は468万円です。
実際の受取額は運用結果によって増える場合もあれば、 元本を下回る可能性もあります。
つまり今回の改正は、 単なる節税策ではなく、 退職前の数年間でも老後資金を積み増せる選択肢が広がる という点に意味があります。
40代は、住宅ローンや教育費など大きな支出が重なりやすい時期です。 そのため、上限まで積み立てるよりも、 無理なく続けられる金額から始める方が現実的です。
一方、50代は退職までの期間が短くなるぶん、 現役時代の所得控除をどこまで活用できるかが重要になります。
拠出限度額が増えたからといって、 必ず上限まで積み立てる必要はありません。
50代は住宅ローン、子どもの教育費、 親の介護費用、退職後の生活資金など、 現金が必要になる場面も増えてきます。
そのため、 生活費 → 緊急予備資金 → 近い将来必要なお金 → iDeCo の順に確認することが大切です。
重要なのは、 「いくらまで入れられるか」ではなく、 「生活を圧迫せず、いくらなら続けられるか」 です。
리플하면 자연스럽게 떠오르는 신조어가 하나 있습니다. ‘리또속’입니다.
가격이 움직일 것 같아 기대했다가 다시 횡보하면 “리플에 또 속았다”는 의미로 투자자들 사이에서 오래 쓰여온 표현인데요.
그런데 최근에는 가격만 보고 있으면 놓치기 쉬운 움직임이 나타나고 있습니다. 대형 지갑은 수억 개의 XRP를 모으는 동안, 작은 지갑에서는 매도와 손실 실현 움직임이 동시에 관찰되고 있기 때문입니다.
8월 중순 한 주 동안 100만~1,000만 XRP를 보유한 대형 지갑들이 약 3억8천만 XRP를 추가했다는 온체인 분석도 나왔습니다. 그런데 당시 가격 반응은 생각보다 크지 않았습니다.
고래는 왜 이렇게 많은 물량을 담았고, 개인 투자자는 왜 반대로 움직였을까요? 이번 글에서는 현재 리플 시세에서 눈여겨볼 3가지 숫자를 중심으로 살펴봅니다.
이번 흐름에서 가장 먼저 눈에 들어오는 숫자는 3억8천만 XRP입니다.
온체인 데이터에 따르면 8월 18일 전후 한 주 동안 100만~1,000만 XRP를 보유한 대형 지갑군의 보유량이 약 160억5천만 개에서 163억6천만 개 수준으로 증가했습니다. 같은 기간 100만 달러가 넘는 대형 거래도 크게 늘었습니다.
대형 지갑 매집량 → 약 3억8천만 XRP
원화 환산 → 약 6,935억원
※ 1 XRP 약 1,825원으로 단순 환산한 금액이며 시세에 따라 달라집니다.
그렇다면 이 정도 물량을 사들인 ‘고래’는 누구일까요?
현재 공개된 온체인 데이터만으로는 특정 투자회사나 개인의 이름을 확인할 수 없습니다. 해당 지갑군에는 기관투자자, 마켓메이커, 거래소 관련 지갑, 대형 개인 투자자 등이 섞여 있을 가능성이 있기 때문입니다.
따라서 정확한 표현은 ‘어떤 기관이 3억8천만 개를 샀다’가 아니라 100만~1,000만 XRP를 가진 대형 주소군의 보유량이 약 3억8천만 개 증가했다입니다.
여기서 궁금해지는 것이 있습니다. 3억8천만 XRP는 어디에서 나온 물량일까요?
현재 데이터만으로 특정 거래소에서 고래가 얼마를 직접 매수했다고 확정할 수는 없습니다. 다만 같은 시기 주요 거래소의 XRP 보유량이 감소한 흐름은 확인됩니다.
| 거래소 | 보유량 변화 | 특징 |
|---|---|---|
| 업비트 | 약 1억1천만 XRP 감소 | 절대 감소량이 큼 |
| 바이낸스 | 약 1억 XRP 감소 | 감소율 약 3.7% |
| 빗썸 | 약 3천만 XRP 감소 | 보유량 감소 |
세 거래소에서 줄어든 XRP는 합쳐서 약 2억4천만 개입니다. 특히 바이낸스는 감소율이 가장 컸고, 업비트는 추적 대상 거래소 가운데 여전히 가장 많은 XRP를 보유하고 있었습니다.
여기서 중요한 점은 거래소 보유량 감소가 곧바로 ‘고래가 그 거래소에서 샀다’는 뜻은 아니라는 것입니다. 다만 거래소에서 지갑으로 물량이 이동하면 당장 시장에 나올 수 있는 매도 물량이 줄어드는 신호로 해석할 수 있습니다.
즉 이번 흐름은 단순히 ‘고래가 샀다’보다 대형 주소의 보유량은 늘고 거래소의 보유량은 줄었다는 조합으로 보는 편이 더 의미가 있습니다.
고래 매집만으로 앞으로의 XRP 가격을 판단하기는 어렵습니다. 더 중요한 것은 리플이 실제 금융시장 안에서 사용처를 얼마나 넓히고 있느냐입니다.
| 확장축 | 현재 움직임 | 의미 |
|---|---|---|
| ① 글로벌 결제 | Mastercard·WebBank·Gemini 협업 | XRPL 기반 결제·정산 확대 |
| ② 금융기관 | SBI·일본 금융시장 | 규제권 안에서 기관 접근 확대 |
| ③ 생태계 | XRP + RLUSD + XRPL | 결제·유동성·토큰화로 사용처 확대 |
첫 번째는 결제망입니다. Ripple은 Mastercard, WebBank, Gemini와 함께 XRPL에서 RLUSD를 활용한 카드결제 정산을 추진하고 있습니다.
두 번째는 금융기관입니다. 일본에서는 SBI 그룹과 함께 RLUSD가 규제 승인을 거쳐 실제 취급되기 시작했습니다. 규제 밖에서 실험하는 단계가 아니라 제도권 금융회사를 통한 유통 단계로 들어갔다는 점이 다릅니다.
세 번째는 생태계 확장입니다. Ripple은 XRP 하나만으로 사업을 확대하는 것이 아니라 XRPL 위에 RLUSD, 결제, 유동성, 토큰화 같은 기능을 함께 올리고 있습니다.
여기에는 중요한 반전도 있습니다.
리플의 사업이 커진다고 모든 거래가 XRP를 직접 사용하는 것은 아닙니다. RLUSD가 사용될 수도 있기 때문에 리플의 기관 확장 = XRP 가격 상승으로 바로 연결해서는 안 됩니다.
여기까지 놓고 보면 그림은 꽤 흥미롭습니다.
대형 주소의 XRP 보유량은 증가했고, 주요 거래소의 XRP 보유량은 감소했으며, Ripple은 전통 금융기관과 XRPL 기반 사업을 넓히고 있습니다.
이 세 흐름이 같은 방향으로 이어진다면 단순한 단기 매집보다 XRP의 수급 구조가 변하고 있다고 해석할 여지가 생깁니다.
하지만 아직 한 가지 연결고리가 더 필요합니다. Ripple의 금융사업 확대가 실제 XRP 수요 증가로 이어지는가입니다.
RLUSD 결제나 기관용 서비스가 성장해도 XRP를 직접 사용하지 않는 구조라면 Ripple이라는 기업과 XRPL 생태계의 성장 속도에 비해 XRP 가격의 반응은 제한될 수도 있습니다.
① 고래 보유량 증가 → 큰 자금의 방향
② 거래소 XRP 감소 → 즉시 매도 가능한 물량 변화
③ 기관·XRPL 사용 확대 → 실제 XRP 수요로 이어지는지 확인
이번 흐름에서 가장 눈에 띄는 것은 3억8천만 XRP라는 숫자입니다. 현재 가격을 단순 적용하면 약 6,900억원 규모입니다.
하지만 이번 데이터를 단순히 “고래가 많이 샀으니 오른다”라고 해석하기에는 부족합니다.
더 중요한 변화는 대형 주소가 물량을 늘리는 동안 거래소의 XRP는 줄고 있고, 동시에 Ripple이 Mastercard·SBI 같은 기존 금융권과 XRPL 생태계를 확대하고 있다는 점입니다.
결국 이번 흐름의 핵심 질문은 하나로 좁혀집니다.
“리플의 확장이
실제 XRP 수요까지 끌어올릴 것인가?”
그 연결이 확인된다면 이번 고래 매집은 단순한 가격 베팅 이상의 의미를 가질 수 있습니다. 반대로 Ripple의 사업은 커지는데 XRP 사용량이 따라오지 않는다면, 가격과 기업 생태계의 성장은 별개로 움직일 수도 있습니다.
그래서 이번에는 단순히 다음 저항선이 얼마인지보다 누가 XRP를 들고 있는지, 거래소 물량이 어디로 이동하는지, 그리고 기관 확장이 실제 XRP 사용으로 연결되는지가 더 중요한 판단 기준이 됩니다.
※ 본문은 공개된 시장·온체인 데이터를 정리한 정보 제공 목적의 글입니다. 고래 매집이나 거래소 물량 변화가 향후 가격 상승을 보장하지 않으며, 암호화폐는 변동성이 큰 자산이므로 투자 판단 전 최신 자료를 확인하시기 바랍니다.

2026年9月12日、フランス・パリ近郊ナンテールの Plenitude Arenaに約3万人の観客が集まりました。
この日、ステージに立ったのはセリーヌ・ディオン。 2020年3月以来、約6年ぶりとなる本格的なフルコンサートでした。
AP通信は、約3万人の観客が集まったこの公演を、 セリーヌ・ディオンにとって6年以上ぶりとなるフルコンサート復帰と伝えています。
📌 セリーヌ・ディオン 2026 パリ公演 オープニングナイト
2026年9月12日に行われたパリ公演のフルコンサート映像です。実際のステージ構成や選曲の流れも確認できます。
▶ YouTubeで公演映像を見るセリーヌ・ディオンの長い空白は、ひとつの理由だけで始まったものではありません。 2020年、世界的な新型コロナウイルスの拡大によってツアーが中断しました。
その後、体調の悪化が続き、2022年には スティッフパーソン症候群(Stiff-Person Syndrome) と診断されたことを公表しました。
この病気では筋肉の硬直やけいれんが起こることがあり、 歌手にとって重要な呼吸や発声、ステージ上での動きにも影響する可能性があります。 そのため予定されていた公演を中止し、治療とリハビリに集中する時間が続きました。

セリーヌ・ディオンは2024年のパリ五輪開会式にも登場しています。 エッフェル塔からエディット・ピアフの 「Hymne à l’amour」を披露しました。
ただし、あのステージはオリンピック開会式での特別出演でした。 約2時間にわたり多数の楽曲を歌うフルコンサートではありません。
2026年9月12日の公演は、2020年以来初めて 一夜のコンサートを最初から最後まで行った本格復帰だったため、 海外メディアも「6年ぶりのフルコンサート」と報じています。
復帰初日のステージでセリーヌ・ディオンは、 長い時間待ち続けたファンに感謝を伝えました。
そして、自分は戻ってくるという約束をしたと語り、 ファンのためだけでなく、自分自身のためにも再び歌うという思いを明かしました。
2026年3月30日、自身の58歳の誕生日にパリ公演を正式発表。 約半年後、その約束が実際のステージとなりました。
復帰公演の幕開けに選ばれたのは、 フランス語曲「On ne change pas」でした。
タイトルには「人は簡単には変わらない」という意味があります。 長い治療と空白を経て再びステージに立った彼女にとって、 印象的なオープニング曲となりました。
公演序盤、セリーヌ・ディオンは感情を抑えきれず涙を見せ、 会場からは大きな拍手が送られました。
この日は数曲だけを歌う記念出演ではありませんでした。 約2時間15分にわたり、合計25曲を披露しました。
過去の代表曲だけでなく、フランス語曲も交えた構成で、 セリーヌ・ディオンのキャリア全体を振り返るようなセットリストとなりました。

1997年に公開された映画『タイタニック』は、世界中で社会現象となった作品でした。 当時、映画館へ足を運び、恋人や友人、家族と一緒にこの映画を観た記憶が残っている人も多いでしょう。
スクリーンいっぱいに広がる壮大な映像と、切ない物語。 そしてエンディングに流れたセリーヌ・ディオンの 「My Heart Will Go On」。 映画と音楽がここまで強く結びついた作品は、そう多くありません。
映画の場面を思い出すと同時に、 当時一緒に映画を観た人や、その頃の自分まで思い出す。 「My Heart Will Go On」が今も特別に聴こえる理由は、 そんな個人的な記憶まで一緒に呼び戻してくれるからかもしれません。
映画『タイタニック』の主題歌 「My Heart Will Go On」は、 セリーヌ・ディオンを世界的な存在にした代表曲のひとつです。
▶ My Heart Will Go On|公式YouTubeで聴く1990年代のセリーヌ・ディオンを代表する 「The Power of Love」も今回の公演で披露されました。
▶ The Power of Love|公式映像を見る今回の公演では、現在のコンディションに合わせた歌唱やアレンジも取り入れられました。
それでも「All By Myself」など負担の大きい楽曲を含め、 2時間を超えるステージを最後まで歌い切ったことが大きく注目されました。
1996年に大ヒットした 「Because You Loved Me」も、 セリーヌ・ディオンを語るうえで欠かせない代表曲です。
▶ Because You Loved Me|公式YouTubeで聴く今回の復帰公演は、発表直後から非常に大きな反響を集めました。
高い需要を受けて、公演数は当初の10公演から26公演まで拡大しました。
9月12日の初日公演を終えたあとも、 2026年のパリ公演は10月17日まで続きます。
さらに2027年5月にも10公演が設定されており、 現在発表されている公演は合計26公演です。
▶ セリーヌ・ディオン パリ公演|公式日程を見る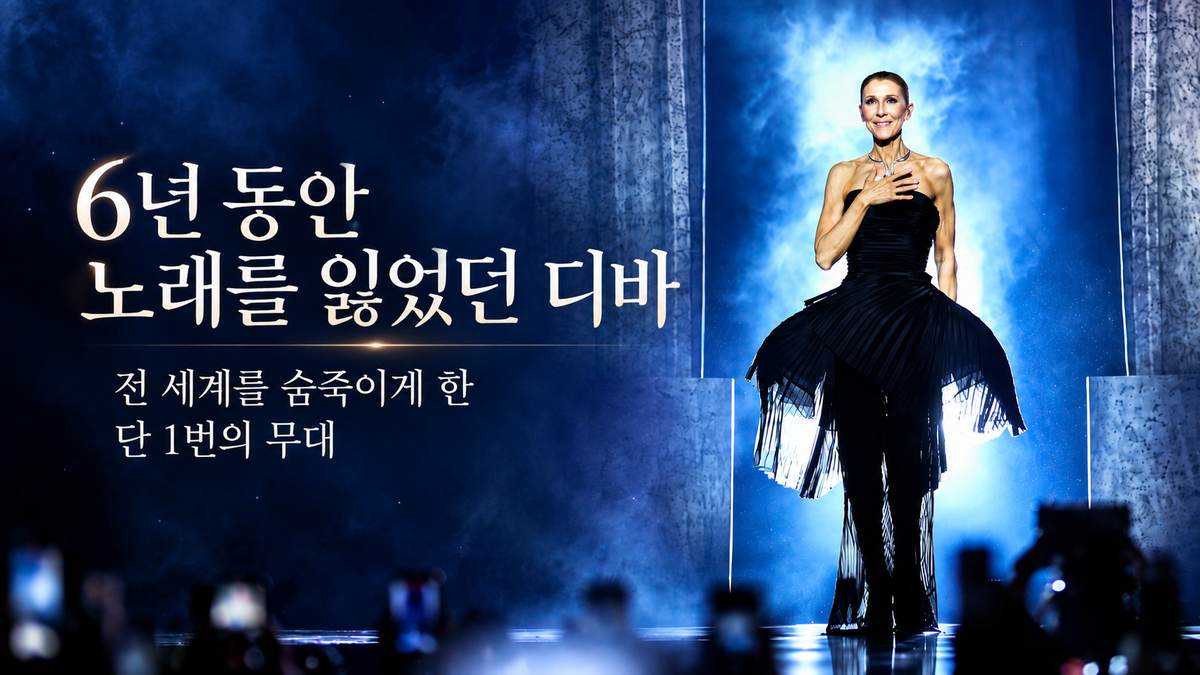
세계적인 무대에서 수십 년을 노래했던 한 가수도 그 시간을 지나야 했습니다. 희귀 난치병 진단 이후 무대에서 멀어졌고, 평범한 일상조차 쉽지 않았던 시간. 하지만 사람들의 기억 속에서 사라질 즈음, 그녀는 다시 마이크 앞에 섰습니다.
잘하던 일을 어느 날 갑자기 몸 때문에 멈춰야 한다면 어떨까요?
그것도 다시 예전처럼 할 수 있을지 알 수 없는 시간을 몇 년씩 견뎌야 한다면,
기다림은 단순한 휴식이 아니라 삶 전체를 다시 세우는 시간이 될지도 모릅니다.
영화 《타이타닉》의 주제곡
‘My Heart Will Go On’,
그리고 ‘The Power of Love’,
‘Because You Loved Me’.
이 노래들은 한 시대의 영화와 사랑, 기억까지 함께 끌어올립니다.
그 목소리의 주인공은 바로 셀린 디온입니다.
📌 셀린 디온 2026 파리 오프닝 공연 영상
2026년 9월 12일 파리 오프닝 나이트 풀 콘서트 영상입니다. 실제 무대와 선곡 흐름을 함께 확인해보세요.
▶ 유튜브 공연 영상 보기공연 일시 2026년 9월 12일
공연 장소 파리 라 데팡스 아레나
현재 나이 만 58세
현재 상황 치료와 재활을 이어가며 풀 콘서트 무대로 복귀
영화 《타이타닉》의 주제곡 ‘My Heart Will Go On’을 기억하시나요?
여기에 ‘The Power of Love’, ‘Because You Loved Me’, ‘It’s All Coming Back to Me Now’까지. 1990년대와 2000년대를 지나온 사람들에게는 노래 한 곡을 넘어 그 시절 영화와 사랑, 추억까지 함께 떠오르게 하는 목소리입니다.
그 주인공은 바로 셀린 디온(Céline Dion)입니다.
셀린 디온의 마지막 정규 콘서트는 코로나19 확산 전인 2020년 3월까지 거슬러 올라갑니다. 이후 팬데믹으로 공연이 중단됐고, 2022년에는 자신의 몸에 이상이 생긴 이유를 직접 공개했습니다.
진단명은 강직인간증후군(Stiff-Person Syndrome·SPS). 근육이 뻣뻣하게 굳거나 심한 경련이 나타날 수 있는 희귀 신경계 질환입니다. 소리나 접촉, 감정적 자극에도 경련이 촉발될 수 있어 가수에게는 호흡과 발성, 무대 움직임까지 큰 부담이 될 수 있습니다.
결국 셀린 디온은 2023년과 2024년에 예정돼 있던 공연 일정을 취소해야 했습니다.
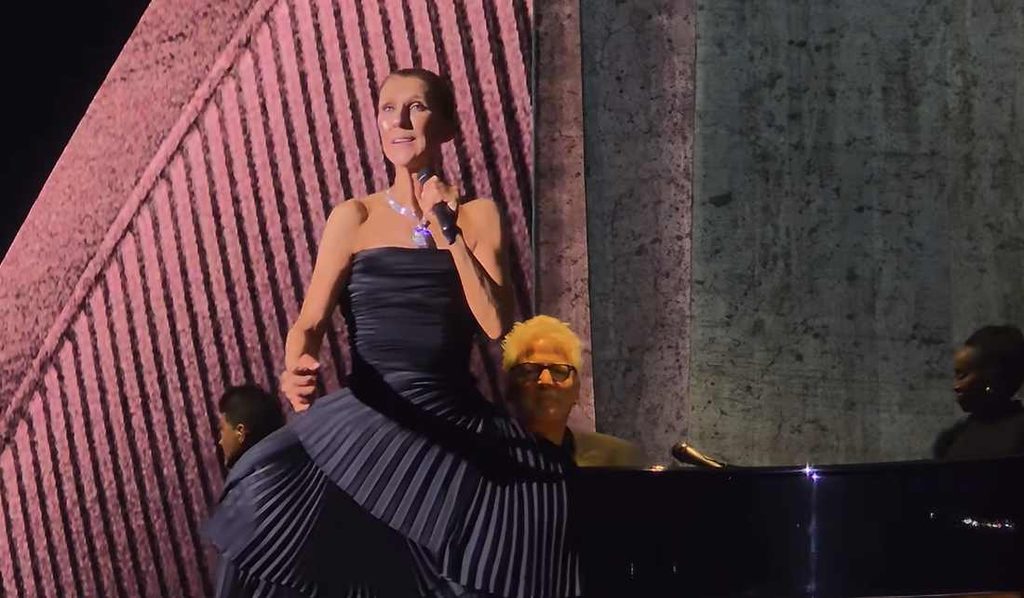
여기서 한 가지 헷갈릴 수 있습니다. 셀린 디온은 이미 2024 파리올림픽 개막식에서 에디트 피아프의 ‘Hymne à l’amour’를 부르며 무대에 오른 적이 있습니다.
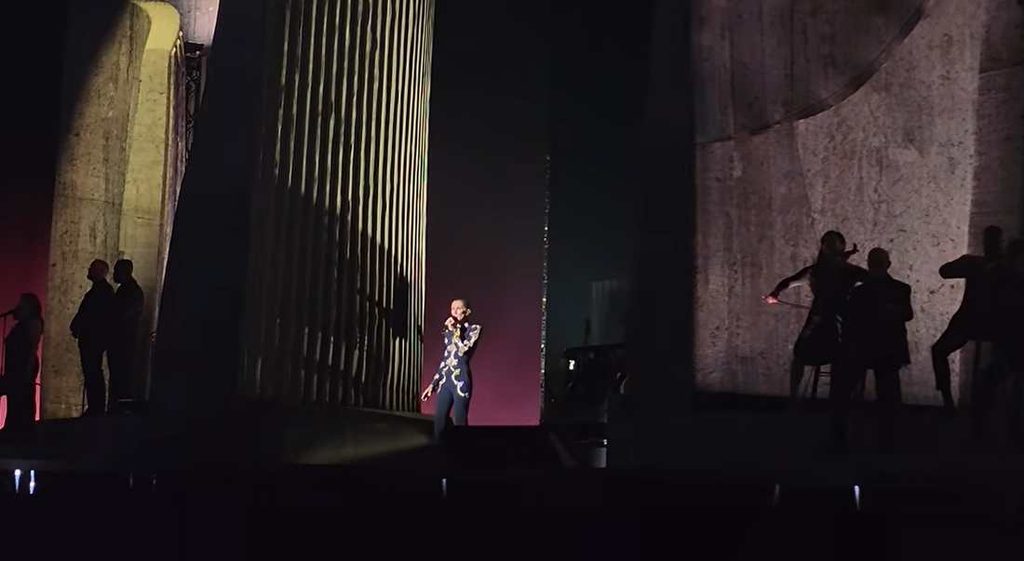
하지만 당시 무대는 개막식 피날레를 장식한 특별 공연이었습니다. 반면 2026년 9월 12일 파리 근교 낭테르의 플레니튜드 아레나(Plenitude Arena)에서 열린 공연은 2020년 이후 처음 열린 풀 콘서트였습니다.
그래서 외신들은 이번 공연을 ‘6년 만의 정식 콘서트 복귀’로 표현하고 있습니다.
정식 콘서트의 첫 곡으로 선택한 노래는 프랑스어 곡 ‘On ne change pas’였습니다.
제목은 우리말로 풀면 대략 ‘우리는 쉽게 변하지 않는다’는 의미입니다. 오랜 투병과 공백을 지나 다시 무대에 선 셀린 디온의 상황과 묘하게 겹치는 곡이기도 합니다.
공연이 시작된 지 얼마 지나지 않아 그녀는 감정이 북받쳐 눈물을 보였고, 잠시 마음을 추스른 뒤 노래를 이어갔습니다.
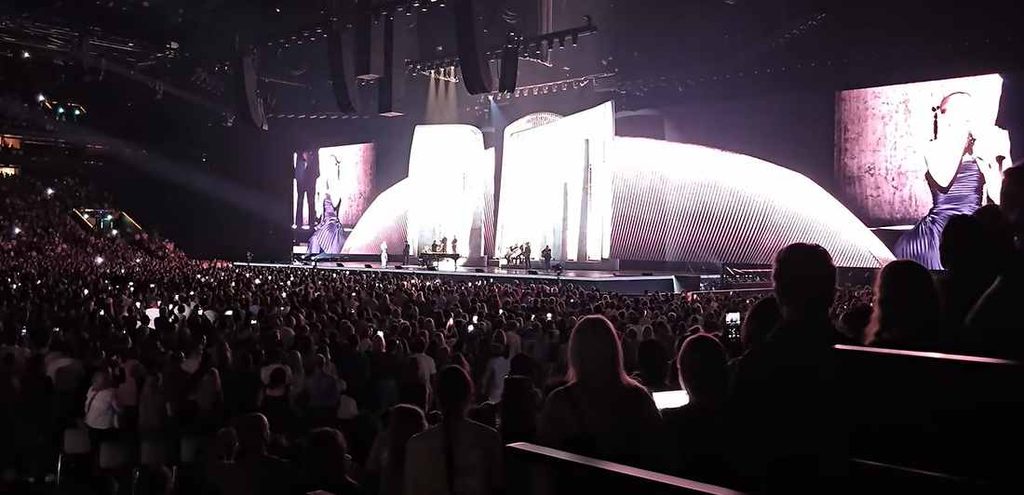
이날 공연은 오후 8시 50분쯤 시작해 밤 11시 15분쯤 끝났습니다. 공연 시간은 약 2시간 25분이었습니다.
관객들이 반가워했던 대표곡은 다음과 같습니다.
이번 공연은 짧은 기념 무대가 아니라, 셀린 디온이 오랜 공백 끝에 대표곡을 다시 들려준 본격적인 복귀 공연이었다는 점에서 더 의미가 컸습니다.
이번 공연에서 주목할 부분은 셀린 디온이 과거의 목소리를 그대로 복제하려 하지 않았다는 점입니다.
일부 대표 발라드는 현재 컨디션에 맞게 키를 조정해 불렀습니다. 그럼에도 외신들은 그녀의 목소리가 여전히 강한 힘과 감정 전달력을 보여줬다고 평가했습니다.
특히 ‘All by Myself’ 같은 고난도 곡까지 소화하면서 이번 공연이 단순한 상징적 복귀가 아니라는 점을 보여줬습니다.
여기서 제목과 본문에서 꼭 구분해야 할 부분이 있습니다. 이번 공연은 단 한 번만 열리는 특별 공연이 아닙니다.
2026년 파리에서는 16회 공연이 예정돼 있고, 2027년에도 추가 공연이 계획돼 있습니다.
따라서 이번 무대를 설명할 때는 ‘단 한 번의 무대’보다는 ‘6년 만의 첫 풀 콘서트’ 또는 ‘복귀 공연의 첫날’이라고 표현하는 편이 정확합니다.
로이터와 가디언 등 주요 외신은 이번 공연을 감정적이면서도 성공적인 복귀로 평가했습니다.
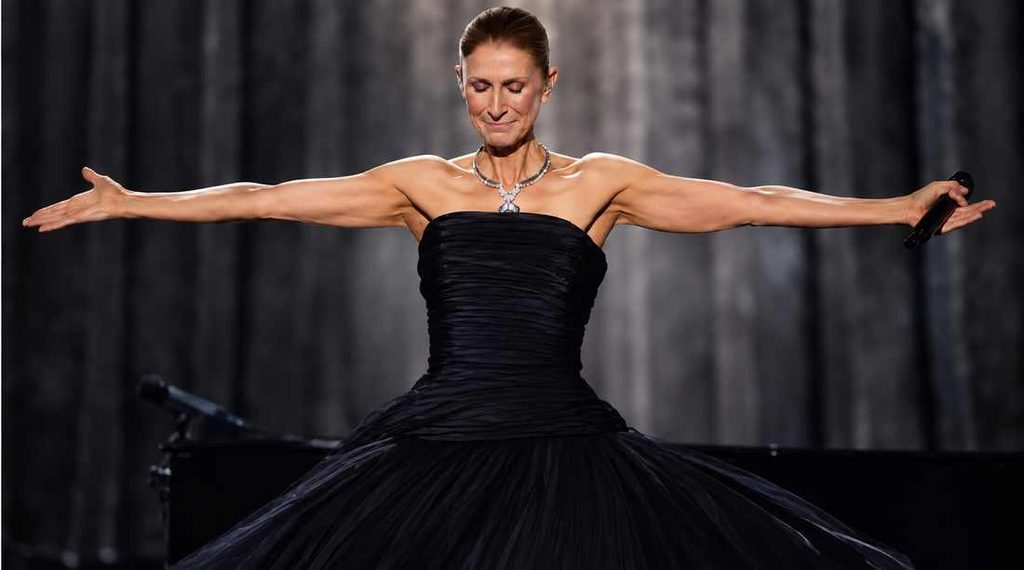
특히 눈길을 끈 것은 화려한 무대장치보다 셀린 디온 자신의 목소리와 감정이었습니다. 검은 드레스와 비교적 절제된 무대 구성 속에서 관객의 시선은 자연스럽게 노래와 그녀의 표정에 집중됐습니다.
팬들도 긴 공백과 건강 문제를 숨기지 않고 다시 무대에 선 셀린 디온에게 큰 환호와 박수를 보냈습니다.
흥미롭게도 공연의 마지막을 장식한 곡은 ‘My Heart Will Go On’이나 ‘The Power of Love’가 아니었습니다.
앙코르에서는 ‘All by Myself’, ‘Pour que tu m’aimes encore’, ‘S’il suffisait d’aimer’가 이어졌고, 마지막에는 ‘Des milliers de baisers’의 짧은 소절로 공연을 마무리했습니다.
세계적인 히트곡보다 프랑스어 노래로 마지막 인사를 건넸다는 점도 셀린 디온다운 선택으로 보입니다.
셀린 디온의 이번 무대가 특별한 이유는 전성기 때와 완전히 똑같은 목소리로 돌아왔기 때문만은 아닙니다.
2020년 이후 6년 동안 무대가 멈췄고, 그 사이 희귀 질환이라는 예상하지 못한 벽을 만났습니다. 그럼에도 자신에게 맞는 방식으로 다시 2시간이 넘는 공연을 완주했습니다.
우리 삶에서도 몸이나 환경 때문에 속도를 늦춰야 할 때가 있습니다. 그럴 때 회복은 예전 모습으로 한 번에 돌아가는 것이 아니라, 지금의 몸과 상황에서 다시 할 수 있는 것을 하나씩 되찾는 과정일지도 모릅니다.
6년 만의 첫 곡 제목처럼, 시간이 흘러도 쉽게 변하지 않는 것이 있습니다. 셀린 디온에게 그것은 결국 노래였습니다.
50대가 되면 연금저축을 그냥 미뤄두기에는 노후가 가까워 보이고, 그렇다고 아무 상품이나 선택하기에는 앞으로 넣어야 할 돈이 적지 않습니다.
특히 연금저축을 알아보면 연금저축펀드와 연금저축보험이 함께 나오는데요. 이름은 비슷하지만 돈을 굴리는 방식과 변동성, 관리 방법에는 차이가 있습니다.
매달 30만원이나 50만원을 앞으로 10년 가까이 넣는다고 생각하면 작은 차이도 무시하기 어렵습니다. 이번 글에서는 연금저축펀드와 연금저축보험의 장단점부터 50대 직장인 실제 예시, 어떤 상황에서 무엇을 먼저 확인하면 좋은지까지 정리해봅니다.
두 상품 모두 노후자금을 준비하면서 일정 요건에 따라 세액공제를 받을 수 있는 연금저축계좌에 해당하지만, 돈을 운용하는 방식은 상당히 다릅니다.
연금저축펀드는 증권사 등을 통해 가입하고 펀드나 ETF 같은 투자상품을 직접 선택해 운용하는 방식입니다. 반면 연금저축보험은 보험사를 통해 가입하고 보험상품의 구조에 따라 적립하는 방식입니다.
| 비교 | 연금저축펀드 | 연금저축보험 |
|---|---|---|
| 가입처 | 증권사 등 | 보험사 |
| 운용 방식 | 펀드·ETF 등 직접 선택 | 보험상품 구조에 따라 운용 |
| 수익 변동 | 시장 상황에 따라 변동 | 상품 조건에 따라 다름 |
| 관리 방식 | 직접 관리 비중이 큼 | 상대적으로 관리가 단순 |
결국 선택의 출발점은 수익률을 직접 관리할 것인지, 변동성을 줄이고 관리 편의성을 더 중요하게 볼 것인지에 있습니다.
예를 들어 52세 직장인 A씨가 앞으로 10년 동안 매달 50만원씩 연금저축에 넣는다고 가정해보겠습니다.
월 납입액 50만원
연 납입액 600만원
10년 납입 원금 6,000만원
같은 금액을 넣더라도 어떤 상품을 선택했는지에 따라 10년 뒤 결과는 달라질 수 있습니다. 아래 표는 이해를 돕기 위한 단순 예시입니다.
| 구분 | 가정 조건 | 10년 뒤 예시 금액 | 이렇게 볼 수 있습니다 |
|---|---|---|---|
| 연금저축펀드 | 연 3% 수익 가정 | 약 6,990만원 | 시장 흐름에 따라 결과가 달라질 수 있음 |
| 연금저축펀드 | 연 5% 수익 가정 | 약 7,760만원 | 장기 운용 시 차이가 커질 수 있음 |
| 연금저축보험 | 공시이율 2%대 예시 | 상품별 상이 | 사업비·이율·유지기간에 따라 차이 |
즉 연금저축펀드는 더 높은 수익을 기대할 수 있지만 시장 하락 시 원금 아래로 내려갈 가능성이 있고, 연금저축보험은 직접 관리 부담은 적을 수 있지만 사업비와 상품 구조를 꼭 확인해야 합니다.
그런데 10년을 다 채우지 못하고 5년쯤 해지한다면 이야기가 조금 달라집니다.
| 비교 항목 | 연금저축펀드 | 연금저축보험 |
|---|---|---|
| 5년 납입 원금 | 3,000만원 | 3,000만원 |
| 중간 금액 구조 | 시장 수익률에 따라 오르거나 내릴 수 있음 | 해지환급률·사업비·공시이율에 따라 결정 |
| 주의할 점 | 시장 하락 시 원금 미달 가능 | 초기 해지 시 원금 미달 가능성 |
중요하게 볼 점
연금저축펀드는 수익 가능성과 손실 가능성이 함께 있고, 연금저축보험은 공시이율만 볼 것이 아니라 사업비와 해지환급 구조까지 함께 봐야 합니다.
특히 50대라면 10년 유지할 수 있는 돈인지, 5년 안에 꺼낼 가능성이 있는지를 먼저 생각하는 편이 좋습니다.
※ 위 금액은 이해를 돕기 위한 단순 예시입니다. 펀드 수익률은 시장 상황에 따라 달라질 수 있으며, 보험의 실제 적립금과 해지환급금은 상품별 사업비·공시이율·유지기간에 따라 다릅니다.
| 구분 | 연금저축펀드 | 연금저축보험 |
|---|---|---|
| 장점 | ETF·펀드 등 선택 폭이 넓고 직접 운용 가능 | 투자상품을 직접 관리하는 부담이 상대적으로 적음 |
| 단점 | 시장 하락 시 평가손실 가능 | 사업비·상품 구조를 꼼꼼히 확인해야 함 |
| 확인할 것 | 수수료·ETF 구성·변동성 | 사업비·공시이율·해지환급 구조 |
| 잘 맞을 수 있는 경우 | 장기투자를 직접 관리할 수 있는 경우 | 관리 편의성을 중요하게 보는 경우 |
연금저축펀드가 무조건 더 좋거나 연금저축보험이 더 안전하다고 단정하기는 어렵습니다. 남은 투자기간과 변동성을 감당할 수 있는 정도, 직접 관리할 수 있는지를 함께 보는 것이 중요합니다.
30대와 50대의 연금 준비는 출발점이 다릅니다. 50대는 실제 연금을 받을 시점까지 남은 기간이 상대적으로 짧기 때문에 높은 수익률만 보고 선택하기보다 앞으로 몇 년 동안 납입할 수 있는지를 먼저 계산해보는 편이 좋습니다.
예를 들어 52세라면 60세까지 약 8년, 55세라면 약 5년이라는 식으로 자신이 목표로 하는 은퇴 시점과 연금 수령 시기를 함께 볼 수 있습니다.
퇴직이 가까워질수록 연금만큼 중요한 것이 이후의 일자리와 소득 계획입니다. 퇴직 전이라면 정부에서 제공하는 중장년 취업·전직 지원도 함께 확인해볼 수 있습니다.
연금저축은 세액공제 혜택만 보고 시작하기보다 장기간 유지할 수 있는 돈인지를 먼저 판단해야 합니다.
납입 과정에서 생활비나 주택자금, 자녀 관련 지출 등으로 목돈이 필요한 상황이 생길 수 있기 때문입니다.
세액공제를 받은 금액과 운용수익을 연금 외의 방식으로 수령하면 세금상 불이익이 발생할 수 있으므로 가입 전에 중도해지와 인출 조건을 확인하는 것이 좋습니다.
체크할 부분
비상자금이 따로 있는지
앞으로 큰 지출 계획이 있는지
최소 몇 년 동안 유지할 수 있는지
중도해지 시 세금과 환급 구조는 어떻게 되는지
두 사람의 상황을 비교해보면 차이가 더 쉽게 보입니다.
| 상황 | 52세 A씨 | 57세 B씨 |
|---|---|---|
| 투자 경험 | ETF 투자 경험 있음 | 투자 경험 거의 없음 |
| 예상 운용기간 | 10년 이상 | 상대적으로 짧음 |
| 변동성 | 감수 가능 | 부담스러움 |
| 우선 비교 | 연금저축펀드 | 보험 포함 여러 상품 비교 |
A씨처럼 투자 경험이 있고 운용기간이 충분하다면 연금저축펀드를 적극적으로 비교해볼 수 있습니다.
반대로 B씨처럼 가격 변동이 부담스럽고 직접 관리하기 어렵다면 연금저축보험을 포함해 보다 안정적인 운용방식을 비교해보는 접근이 가능합니다.
나이가 선택을 결정하는 것이 아니라, 남은 기간과 투자성향이 선택을 결정한다는 점이 핵심입니다.
📌 함께 보면 좋은 글 50대 영양제 뭘 먹어야 할까? 조합과 복용시간 5가지 정리
노후 준비와 함께 챙겨야 할 복용 조합과 시간을 정리했습니다.
연금저축펀드와 연금저축보험 사이에서 고민된다면 상품 이름보다 자신의 상황을 먼저 놓고 비교해보는 것이 좋습니다.
✔ ETF나 펀드를 직접 관리할 수 있다 → 연금저축펀드 비교
✔ 시장 변동을 어느 정도 감수할 수 있다 → 연금저축펀드 비교
✔ 투자상품을 직접 관리하는 것이 부담스럽다 → 연금저축보험 포함 비교
✔ 몇 년 안에 사용할 가능성이 있는 돈이다 → 연금계좌 납입 전 자금계획부터 확인
✔ 세액공제가 가장 중요하다 → 상품 유형과 별개로 연금저축 세액공제 한도부터 확인
결국 중요한 것은 어떤 상품이 더 유명한지가 아니라 앞으로 얼마나 오래 유지할 수 있고, 가격 변동을 어느 정도까지 받아들일 수 있는지입니다.
연금저축계좌는 상품 유형과 별개로 세법상 요건을 충족하면 세액공제를 받을 수 있습니다.
현재 연금저축계좌는 연 600만원까지 세액공제 대상이 될 수 있고, IRP 등 퇴직연금계좌를 합하면 연 900만원까지 세액공제 대상 한도를 활용할 수 있습니다.
공제율은 소득구간에 따라 달라지므로 실제 연말정산에서 줄어드는 세금도 개인마다 차이가 있습니다.
핵심만 기억하면
연금저축 세액공제 대상 한도 → 최대 600만원
연금저축 + IRP 등 퇴직연금 → 최대 900만원
국세청은 연금저축계좌 600만원, 퇴직연금계좌를 포함한 연금계좌 전체 900만원을 세액공제 대상 한도로 안내하고 있습니다. 총급여에 따라 적용되는 세액공제율도 달라지므로 자신의 소득구간을 함께 확인하는 것이 좋습니다.
※ 이 글은 연금저축 상품의 일반적인 구조를 이해하기 위한 정보 제공 목적입니다. 상품별 수익률, 사업비, 수수료, 보증조건 및 세제 적용은 다를 수 있으므로 가입 전 해당 금융회사와 국세청·금융감독원의 최신 정보를 확인하시기 바랍니다.
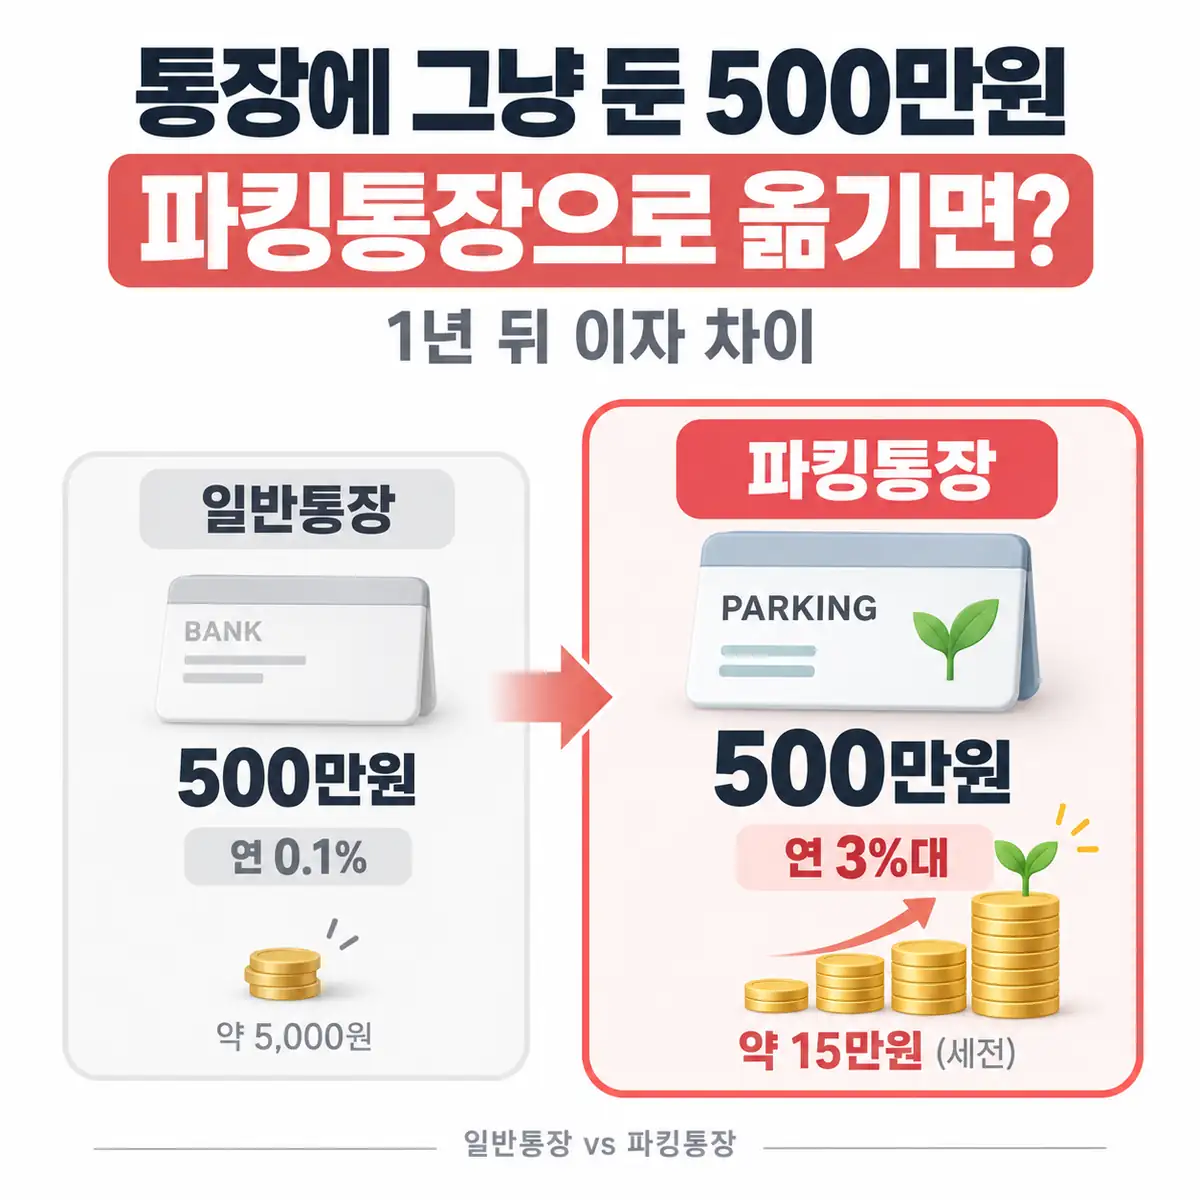
월급통장이나 생활비 통장에 남아 있는 500만원, 당장 쓸 돈이 아니라면 그냥 두기 아깝습니다. 현재 일부 시중은행 보통예금 기본금리는 연 0.1% 수준이지만, 파킹통장 중에는 연 3%대 상품도 있기 때문입니다.
| 500만원 예치 | 연 0.1% | 연 3.2% |
|---|---|---|
| 세전 이자 | 5,000원 | 160,000원 |
| 세후 이자 이자소득세 15.4% 가정 |
약 4,230원 | 약 135,360원 |
| 세후 차이 | 약 13만1천원 | |
500만원 하나만 옮겨도 금리 차이에 따라 1년 세후 이자가 약 4천원에서 13만원대로 달라질 수 있습니다.
| 구분 | 일반 보통예금 | 파킹통장 | 정기예금 |
|---|---|---|---|
| 출금 | 언제든 가능 | 언제든 가능 필요한 만큼만 출금 |
중도해지 시 약정이자 불리 |
| 금리 | 낮은 편 | 상대적으로 높음 | 약정금리 |
| 이자 계산 | 잔액 기준 | 일별 최종잔액 기준 상품 많음 | 약정기간 기준 |
| 어울리는 돈 | 생활비 | 비상금·대기자금 | 당분간 안 쓸 목돈 |
파킹통장은 돈을 빼면 이자가 사라질까?
대부분 정기예금처럼 중도해지 개념이 없어 필요할 때 일부 또는 전액을 출금할 수 있습니다.
보통 통장에 실제로 남아 있던 잔액과 기간을 기준으로 이자가 계산되기 때문에,
예를 들어 500만원을 넣어두다가 100만원을 꺼냈다면 이후에는 남은 400만원을 기준으로 이자가 계산되는 방식입니다.
다만 금리 적용 방식과 이자 지급일은 상품마다 다를 수 있으므로 가입 전 확인하는 것이 좋습니다.
① 은행·저축은행 앱에서 파킹통장 검색
② 기본금리·최고금리·적용한도 확인
③ 우대조건이 필요한지 확인
④ 비대면 본인인증 후 계좌 개설
⑤ 기존 통장에서 비상금·대기자금만 이체
중요한 것은 ‘최고금리’ 숫자만 보지 않는 것입니다. 높은 금리가 일정 금액까지만 적용되거나, 앱 가입·급여이체·마케팅 동의 같은 조건이 붙는 상품도 있습니다.
| 금리 적용한도 | 500만원 전액에 높은 금리가 적용되는지 |
| 우대조건 | 급여·카드·앱 가입 조건이 있는지 |
| 이자 지급주기 | 매일·매월·분기 중 언제 지급되는지 |
| 예금자보호 | 보호 대상 금융상품인지 확인 |
핵심: 파킹통장은 최고금리보다 내가 넣을 금액에 실제로 적용되는 금리를 보는 것이 더 중요합니다.
📌 함께 보면 좋은 글
파킹통장보다 조금 더 적극적으로 굴리고 싶다면?
예금처럼 돈을 오래 묶지 않으면서 단기 자금을 굴리는 방법으로 파킹형 ETF도 있습니다. 왜 요즘 자금이 몰리는지, 예금·파킹통장과 무엇이 다른지 비교해볼 수 있습니다.
파킹형 ETF, 왜 돈이 몰리는지 확인하기 →
옮겨볼 돈
✔ 비상금
✔ 다음 달까지 쓸 계획 없는 월급 잔액
✔ 투자 대기자금
✔ 카드값·세금 납부 전 잠시 보관하는 돈
옮기지 않는 편이 좋은 돈
이번 주 생활비처럼 바로 빠져나갈 돈이나 자동이체가 많은 주거래통장 잔액까지 무리해서 옮길 필요는 없습니다.
500만원처럼 당장 사용 계획이 없는 돈이라면 먼저 현재 통장 금리를 확인해보세요. 연 0.1%와 연 3%대의 차이는 작아 보여도, 1년 뒤 실제 받는 이자는 10만원 이상 벌어질 수 있습니다.
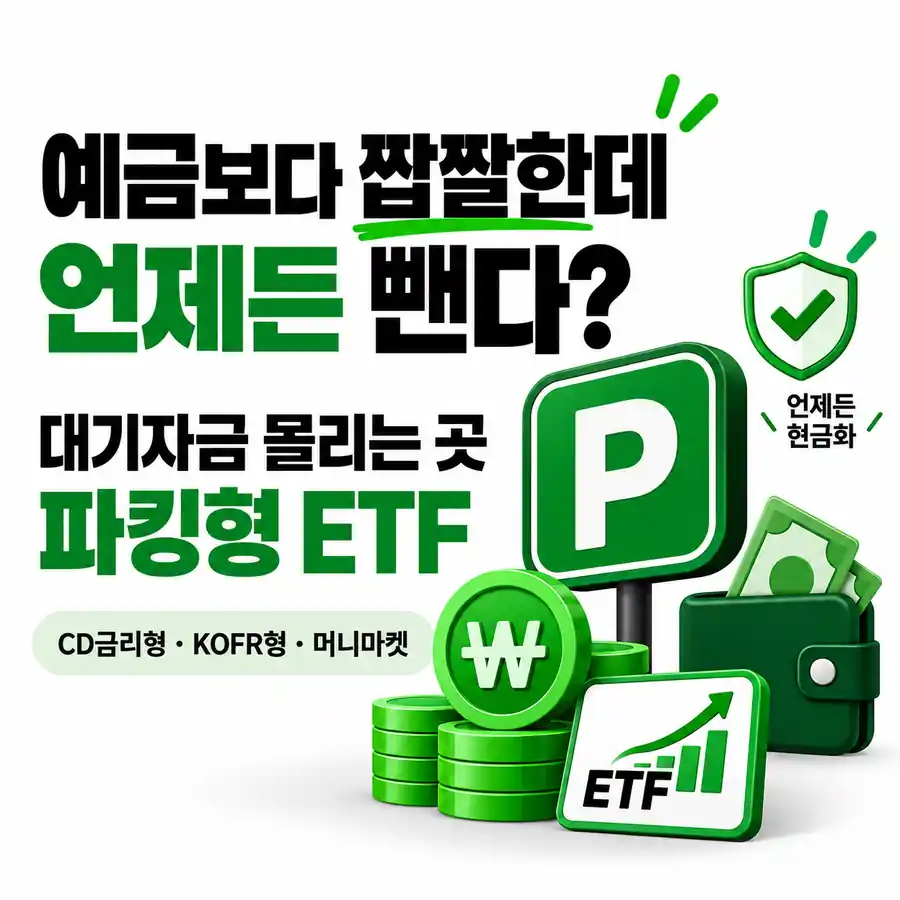
주식을 사자니 지금 들어가도 될지 불안하고, 그렇다고 현금으로 그냥 두자니 아깝게 느껴질 때가 있습니다.
최근 투자자들이 이런 돈을 넣어두는 곳으로 ‘파킹형 ETF’를 찾고 있습니다.
ETF체크 집계에 따르면 최근 일주일 동안 주요 파킹형 ETF 5종에 들어온 자금은 약 1조4,899억원에 달했습니다.
TIGER 머니마켓액티브에 5,523억원, RISE 머니마켓액티브에 3,633억원, KODEX CD금리액티브(합성)에 3,125억원이 유입됐고, KODEX KOFR금리액티브(합성)과 KODEX 머니마켓액티브에도 자금이 들어왔습니다.
최근 증시가 방향을 잡지 못하는 가운데 시장금리까지 올라가자, “기회를 기다리는 동안 현금을 그냥 놀리지는 않겠다”는 자금이 움직이고 있는 셈입니다.
파킹형 ETF는 하나의 정식 상품명이 아니라, 투자 대기자금을 짧게 운용하는 데 활용되는 ETF를 묶어 부르는 표현입니다.
| 유형 | 주요 구조 | 특징 |
|---|---|---|
| CD금리형 | CD 91일물 금리 등을 추종 | 단기 시장금리 수익 추구 |
| KOFR형 | 국내 무위험지표금리(KOFR) 연동 | 초단기 대기자금 운용 |
| 머니마켓액티브 | 단기채·기업어음·단기금융상품 등에 투자 | 유동성과 단기 수익을 함께 추구 |
은행 예·적금처럼 6개월이나 1년 동안 돈을 묶어두는 구조가 아니고, 주식처럼 장중에 사고팔 수 있다는 점이 가장 큰 차이입니다.
다만 ‘하루만 넣으면 약속된 이자를 받는다’고 이해하면 안 됩니다. 파킹형 ETF는 예금이 아니라 투자상품이므로 원금이나 수익이 보장되는 상품은 아닙니다.
최근 자금 이동은 단순히 금리가 조금 높아서만은 아닙니다.
증시 방향이 불분명할수록 큰 수익을 노리는 것보다 일단 원금을 크게 흔들지 않으면서 기다리고 싶은 심리가 강해질 수 있습니다.
평소에는 “남들 오를 때 나만 놓치는 것 아닐까?”라는 FOMO가 작동하지만, 변동성이 커질 때는 반대로 “괜히 지금 들어갔다 고점에 물리는 것 아닐까?”가 더 강해질 수 있습니다.
주식처럼 장중에 매도할 수 있기 때문에, 기회가 오면 다시 주식시장으로 이동할 수 있다는 심리적 여유를 줍니다.
결국 파킹형 ETF의 인기는 높은 수익을 노리는 심리보다 기회를 기다리는 동안 현금을 놀리지 않으려는 심리에 더 가깝습니다.
| 비교 | 파킹통장 | 파킹형 ETF |
|---|---|---|
| 성격 | 예금 | 투자상품 |
| 원금보장 | 예금자보호 범위 내 가능 | 보장되지 않음 |
| 수익 구조 | 약정 이자 | 단기 시장금리 수익 추구 |
| 거래 | 입출금 | 주식시장 장중 매매 |
| 필요 계좌 | 은행계좌 | 증권계좌 |
여기서 한 가지 주의할 점이 있습니다.
“언제든 뺄 수 있다”는 표현은 장중에 매도할 수 있다는 의미에 가깝습니다. 은행 파킹통장처럼 매도 즉시 계좌 밖으로 현금을 출금하는 구조와는 다릅니다.
또한 채권형·기타 ETF는 일반적으로 매매차익 등에 대해 보유기간 과세가 적용될 수 있으므로, 단순히 예금 이자와 수익률만 비교해서는 안 됩니다.
파킹형 ETF는 모든 돈을 넣어두는 상품이라기보다 다음 투자처를 기다리는 자금과 더 잘 맞습니다.
반대로 원금보장이 가장 중요하거나 생활비·비상금처럼 언제든 즉시 꺼내 써야 하는 돈이라면 파킹통장과 비교해볼 필요가 있습니다.
일주일 만에 약 1.5조원이 파킹형 ETF로 이동한 이유도 결국 이 질문과 맞닿아 있습니다.
주식시장에서는 잠시 물러나 있지만, 시장을 완전히 떠나지는 않은 돈. 지금 파킹형 ETF에 몰리는 자금의 성격은 여기에 더 가까워 보입니다.
최근 파킹형 ETF로 자금이 몰리는 배경에는 단순한 금리 매력보다 불확실한 증시에서 잠시 기다리려는 움직임이 더 크게 자리하고 있습니다.
코스피가 7,000선을 오르내리며 방향성을 잡지 못하고, 반도체주도 반등과 조정을 반복하자 투자자들은 공격적으로 주식을 사기보다 변동성이 낮은 자산으로 일부 자금을 옮기는 모습을 보이고 있습니다.
실제로 최근 한 달 동안 국내 파킹형 ETF에는 1조원 넘는 자금이 들어왔고, 최근 일주일 기준 주요 5개 상품에는 약 1조4,899억원이 유입됐습니다.
결국 파킹형 ETF에 몰리는 돈은 시장을 완전히 떠난 자금이라기보다, 지금은 방어하면서 다음 매수 기회를 기다리는 돈에 가깝습니다.
그래서 지금의 파킹형 ETF 인기는 ‘고수익 투자’보다 수익을 조금이라도 챙기면서 언제든 다시 움직일 준비를 하려는 투자자들의 선택으로 보는 편이 더 정확합니다.
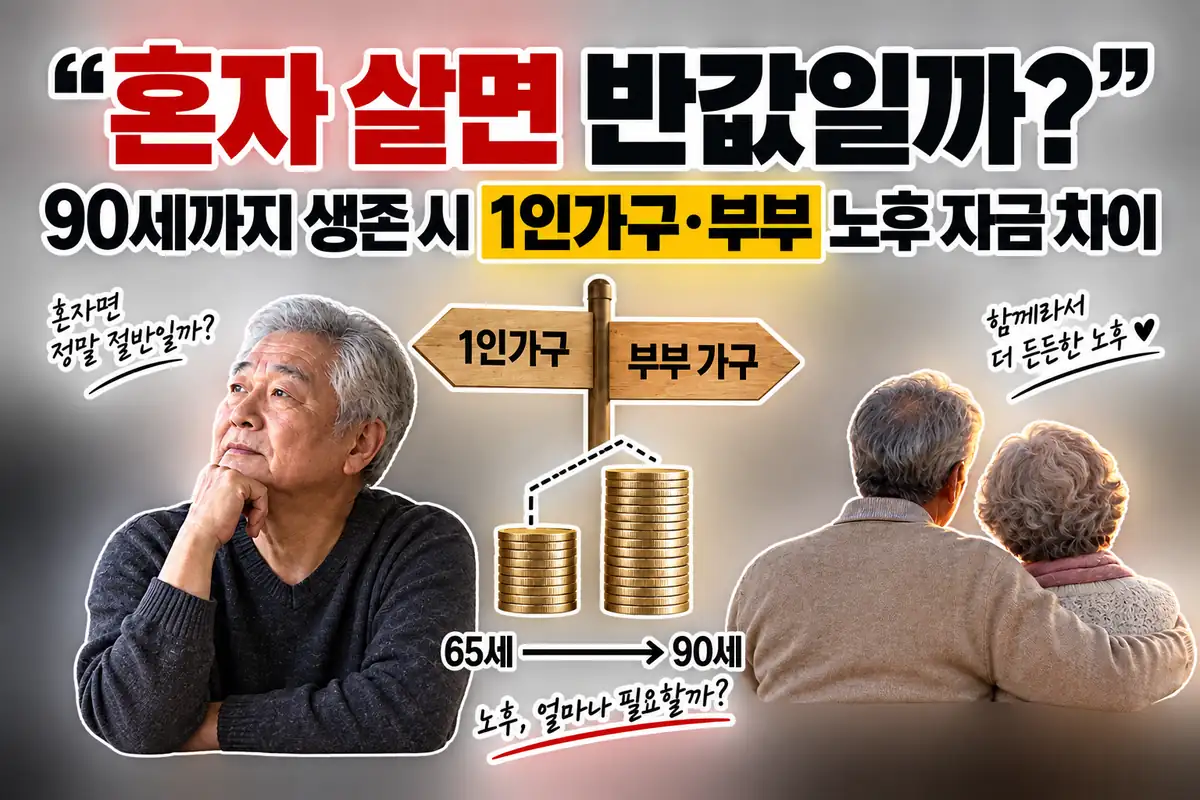
은퇴 후 혼자 살면 부부 생활비의 절반 정도만 있으면 될 것 같지만, 실제 조사 결과는 다릅니다.
국민연금연구원이 50세 이상 중고령자를 대상으로 조사한 결과, 개인 기준 적정 노후생활비는 월 197.6만원, 부부 기준은 298.1만원이었습니다.
| 구분 | 1인 | 부부 |
|---|---|---|
| 최소 노후생활비 | 139.2만원 | 216.6만원 |
| 적정 노후생활비 | 197.6만원 | 298.1만원 |
핵심 숫자: 부부 적정생활비 298.1만원을 단순히 2로 나누면 1인당 약 149만원입니다. 하지만 실제 개인 적정생활비는 197.6만원으로, 단순 절반 계산보다 약 32.6% 높습니다.
| 비용 | 1인 | 부부 |
|---|---|---|
| 관리비·전기·가스 | 혼자 전액 부담 | 2명이 함께 사용 |
| 통신·인터넷 | 기본비용 유지 | 공용비용 분산 |
| 식비 | 소량구매 비중 높음 | 공동구매 가능 |
| 주택 유지비 | 1명이 전부 부담 | 가구 단위로 공유 |
특히 자가 주택을 보유하고 대출이 없더라도 관리비, 재산세, 전기·가스비, 수선비 같은 비용은 사라지지 않습니다. 혼자 산다고 집 크기나 기본요금이 정확히 절반이 되는 것은 아니기 때문입니다.
쉽게 보면: 부부가 함께 살 때는 관리비와 공과금이라는 ‘기본요금’을 둘이 나눠 쓰지만, 1인 가구가 되면 그 기본요금을 혼자 감당하는 구조입니다.
통계청의 2023년 연금통계를 보면 65세 이상 연금 수급자가 있는 가구의 월평균 연금 수급액은 89.8만원이었습니다. 2인 가구는 평균 106만원, 1세대 부부가구는 123.9만원이었습니다.
| 가구 유형 | 월평균 연금 수급액 |
|---|---|
| 전체 연금 수급가구 | 89.8만원 |
| 2인 가구 | 106만원 |
| 1세대 부부가구 | 123.9만원 |
단순 비교: 부부 적정생활비 298.1만원에서 부부가구 평균 연금 123.9만원을 빼면 월 약 174.2만원의 추가 생활비가 필요합니다.
65세 이후 90세까지를 25년으로 잡고, 국민연금연구원의 적정생활비를 단순 적용하면 총액은 생각보다 커집니다.
| 구분 | 월 적정생활비 | 25년 단순 합계 |
|---|---|---|
| 1인 | 197.6만원 | 약 5억9,280만원 |
| 부부 | 298.1만원 | 약 8억9,430만원 |
| 차이 | 100.5만원 | 약 3억150만원 |
주의: 이 금액은 현재 생활비를 25년 동안 단순 합산한 값입니다. 물가상승률, 의료비 증가, 주택수선비, 투자수익률은 반영하지 않았기 때문에 실제 필요자산과는 다를 수 있습니다.
부부가구를 예로 들어 적정생활비 298.1만원에서 통계청의 1세대 부부가구 평균 연금 123.9만원을 빼면, 월 부족액은 약 174.2만원입니다.
| 부부 적정생활비 | 298.1만원 |
| 1세대 부부가구 평균 연금 | 123.9만원 |
| 월 부족액 | 174.2만원 |
| 연간 부족액 | 약 2,090만원 |
| 25년 단순 합계 | 약 5억2,260만원 |
다만 이 5억2천만원을 그대로 은퇴 시점에 현금으로 가지고 있어야 한다는 뜻은 아닙니다. 퇴직연금, 개인연금, 금융자산 수익, 근로소득, 주택연금 등이 있다면 필요한 현금자산은 줄어듭니다.
은퇴 전에 먼저 확인할 4가지
① 국민연금 예상 월수령액
② 퇴직연금·개인연금 월수령액
③ 관리비·보험료·차량비 등 고정비
④ 두 연금을 뺀 실제 월 부족액
결국 혼자 살면 생활비가 줄기는 하지만 정확히 절반으로 줄지는 않습니다. 자가 주택이 있어도 고정비가 남고, 90세까지 기간이 길어질수록 작은 월 차이가 수억원의 노후자금 차이로 커질 수 있습니다.
📌 함께 보면 좋은 글
노후자금이 부족하다면 연금저축·IRP는 얼마나 넣는 게 좋을까?
연금저축 600만원과 IRP 300만원을 어떻게 활용하면 세액공제를 받을 수 있는지, 최대 148만5천원 절세 구조까지 숫자로 확인해볼 수 있습니다.
연금저축·IRP 절세 구조 확인하기 →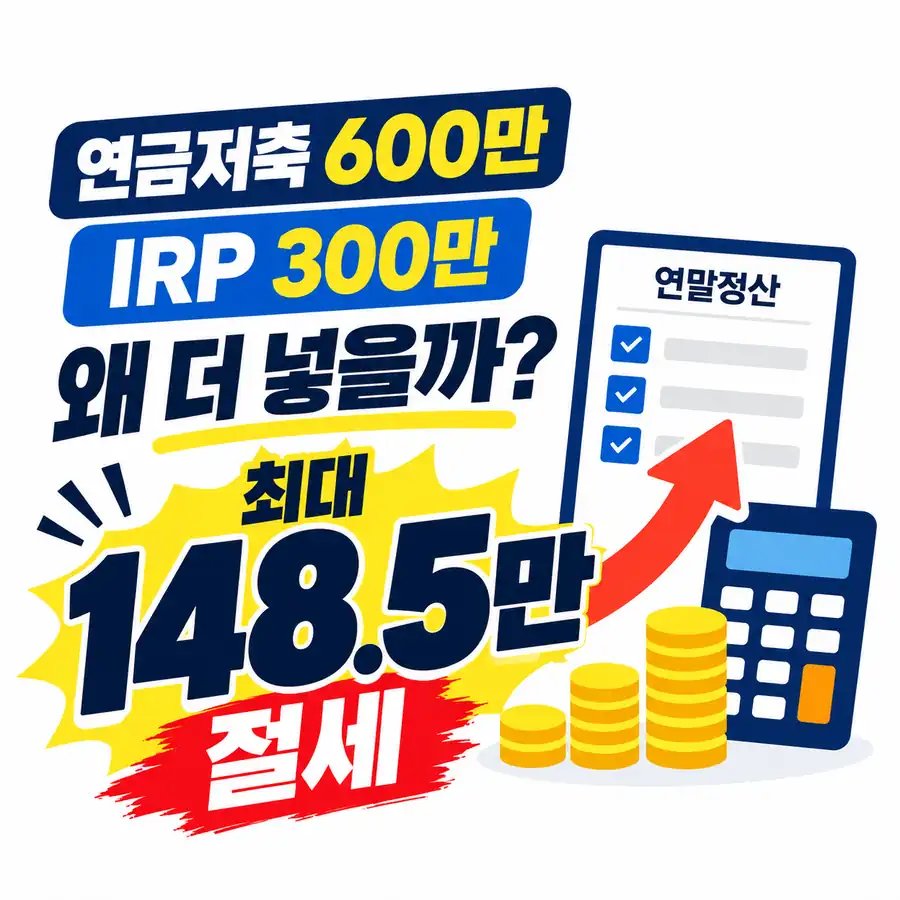
연말정산을 준비하다 보면 연금저축을 얼마까지 넣어야 세금을 가장 많이 줄일 수 있는지 궁금해집니다.
특히 연금저축 600만원에 IRP 300만원을 더 넣으면 최대 148만5천원까지 세액공제를 받을 수 있다는 이야기를 많이 보게 되는데요.
그렇다면 왜 하필 600만원과 300만원일까요? 또 내 연봉에서는 실제 연말정산 환급액이 얼마나 달라지는지도 함께 따져봐야 합니다.
이번 글에서는 연금저축과 IRP의 세액공제 한도부터 연말정산에서 실제로 줄어드는 세금까지 쉽게 정리해봅니다.
핵심부터 보면 어렵지 않습니다.
연금저축은 연 600만원까지 세액공제 대상으로 활용할 수 있고, IRP 등 퇴직연금을 포함하면 연금계좌 전체 세액공제 한도는 연 900만원까지 넓어집니다.
그래서 연금저축으로 600만원을 채운 뒤, 남은 300만원을 IRP로 추가하는 방식이 자주 소개됩니다.
연금저축 600만원
+
IRP 300만원
=
세액공제 대상 최대 900만원
다만 반드시 600만원과 300만원으로 나눠 넣어야 하는 규칙은 아닙니다. 연금저축의 세액공제 한도와 연금계좌 전체 한도를 활용하다 보니 대표적인 조합으로 자리 잡은 것입니다.
연금계좌의 세액공제율은 소득구간에 따라 달라집니다.
일반적으로 총급여가 일정 기준 이하인 경우 지방소득세 효과까지 포함해 16.5%, 그보다 높은 구간에서는 13.2% 수준으로 계산하는 경우가 많습니다.
| 납입금액 | 16.5% 적용 시 | 13.2% 적용 시 |
|---|---|---|
| 600만원 | 99만원 | 79만2천원 |
| 900만원 | 148만5천원 | 118만8천원 |
| IRP 300만원 추가 효과 | 49만5천원 | 39만6천원 |
900만원을 넣으면 누구나 148만5천원을 돌려받는 것은 아닙니다. 소득구간과 실제 결정세액 등에 따라 세액공제 효과는 달라질 수 있습니다.
예를 들어 총급여가 5,000만원인 직장인이 연금저축에 600만원, IRP에 300만원을 넣었다고 가정해보겠습니다.
세액공제 대상 금액은 총 900만원입니다.
연금저축 600만원 × 16.5% = 99만원
IRP 300만원 × 16.5% = 49만5천원
합계 세액공제 효과 = 148만5천원
같은 사람이 연금저축에 600만원만 넣었다면 세액공제 효과는 약 99만원입니다.
즉 IRP에 300만원을 추가로 넣으면서 약 49만5천원의 세액공제 효과가 더 생기는 구조입니다.
다만 실제 연말정산에서 돌려받는 금액은 이미 낸 세금과 결정세액에 따라 달라질 수 있습니다.
예를 들어 총급여가 7,000만원인 직장인이 같은 방식으로 900만원을 납입했다고 가정해보겠습니다.
연금저축 600만원 × 13.2% = 79만2천원
IRP 300만원 × 13.2% = 39만6천원
합계 세액공제 효과 = 118만8천원
같은 900만원을 넣더라도 소득구간에 따라 세액공제 효과가 달라지는 이유입니다.
세액공제만 생각하면 IRP도 좋은 선택이 될 수 있습니다. 하지만 두 계좌는 돈을 운용하고 꺼내는 방식에서 차이가 있습니다.
| 비교 | 연금저축 | IRP |
|---|---|---|
| 세액공제 | 가능 | 가능 |
| 투자 선택 | 비교적 자유로운 편 | 일부 제한 존재 |
| 중도 인출 | 상대적으로 유연 | 법정 사유 중심으로 제한 |
| 활용 목적 | 노후 준비 + 투자 | 퇴직·노후자금 관리 |
따라서 돈을 오랫동안 묶어두는 것이 부담스럽다면 연금저축을 먼저 활용하고 추가 절세가 필요할 때 IRP를 더하는 방식을 검토할 수 있습니다.
연 단위 금액이 크게 느껴진다면 월 단위로 바꿔보면 이해가 쉽습니다.
연금저축 600만원 → 월 약 50만원
IRP 300만원 → 월 약 25만원
합계 900만원 → 월 약 75만원
다만 매달 75만원을 반드시 넣어야 하는 것은 아닙니다. 자신의 현금흐름에 맞춰 연중 납입금액을 조정할 수 있습니다.
월 20~30만원 정도 가능하다면 연금저축부터, 월 50만원 수준이면 연금저축 600만원을 목표로, 여유가 더 있다면 IRP까지 추가하는 방식으로 접근할 수 있습니다.
세액공제 한도만 보면 IRP를 적극 활용하는 방법도 가능합니다.
하지만 IRP는 중도인출 조건이 더 엄격하고 투자 가능한 자산에도 일부 제한이 있기 때문에 세액공제 금액만 보고 결정하는 것은 적절하지 않을 수 있습니다.
특히 몇 년 안에 목돈을 사용할 가능성이 있다면 자금이 장기간 묶이는 부분을 먼저 확인하는 것이 좋습니다.
세액공제만 보면 비슷해 보여도
실제 선택에서는 중도인출 가능성, 투자방식, 자금 사용계획까지 함께 봐야 합니다.
연금저축을 검색하다 보면 연금저축펀드와 연금저축보험이라는 표현도 자주 만나게 됩니다.
두 상품 모두 연금저축이라는 세제 틀 안에서 활용할 수 있지만 운용 방식과 수익구조, 원금 변동 가능성에서 차이가 있습니다.
투자상품을 직접 선택하면서 장기 운용하고 싶다면 연금저축펀드를, 보험 형태의 구조를 선호한다면 연금저축보험을 비교해볼 수 있습니다.
함께 보면 좋은 글
👉 연금저축펀드와 연금저축보험, 50대라면 무엇을 먼저 확인할까?
세액공제가 크다고 해서 생활비나 비상자금까지 줄여가며 900만원을 채울 필요는 없습니다.
연금계좌는 장기간 유지하는 것을 전제로 하는 자금이기 때문에 현재 현금흐름과 대출금리, 앞으로 사용할 목돈을 먼저 확인하는 것이 중요합니다.
✔ 비상자금이 부족하다면 현금 확보를 먼저
✔ 월 50만원 수준이라면 연금저축 중심으로 검토
✔ 추가 여유자금이 있다면 IRP까지 비교
✔ 연금계좌 이후 투자자금은 ISA와 함께 비교
연금저축은 세액공제 대상 한도가 600만원이고, IRP 등 퇴직연금을 함께 활용하면 연금계좌 전체 세액공제 한도를 900만원까지 활용할 수 있습니다.
그래서 연금저축 600만원을 먼저 채우고 IRP에 300만원을 추가하는 방식이 대표적인 절세 조합으로 소개됩니다.
공제율이 높은 구간이라면 지방소득세 효과까지 포함해 최대 148만5천원 수준의 세액공제 효과를 기대할 수 있지만, 실제 환급액은 개인별 소득과 결정세액에 따라 달라질 수 있습니다.
중요한 것은 900만원이라는 숫자를 무조건 채우는 것이 아니라 내 소득과 현금흐름, 앞으로 돈을 사용할 시점에 맞춰 연금저축과 IRP의 순서를 정하는 것입니다.
※ 이 글은 연금계좌의 세액공제 구조를 이해하기 위한 정보 제공 목적이며, 개인의 소득과 세금 상황에 따라 실제 공제액은 달라질 수 있습니다. 가입이나 납입 전에는 국세청 및 해당 금융기관의 최신 기준을 함께 확인하시기 바랍니다.
삼성전자는 전체 D램 시장에서는 세계 1위입니다. 그런데 HBM 시장에서는 왜 SK하이닉스가 먼저 언급될까요?
2026년 2분기 삼성전자의 글로벌 D램 점유율은 39.4%로 1위였습니다. 반면 HBM은 SK하이닉스가 공급 선두를 유지하고 있습니다. 이 격차를 다시 좁힐 수 있는 제품이 바로 HBM4입니다.
이번 글에서 볼 숫자
D램 점유율 39.4% · HBM4 11.7Gbps · 최대 13Gbps · 최대 3.3TB/s · 삼성전자 DS 매출 127.5조원
| 구분 | HBM3E | HBM4 | 변화 |
|---|---|---|---|
| I/O 폭 | 1,024-bit | 2,048-bit | 2배 |
| 삼성 기준 핀 속도 | 최대 9.6Gbps | 11.7Gbps 최대 13Gbps |
약 22% 이상 상승 |
| 단일 스택 대역폭 | 약 1.2TB/s | 최대 3.3TB/s | 약 2.7배 |
| 12단 용량 | 36GB | 36GB | 속도·대역폭 중심 개선 |
| 확장 용량 | – | 16단 최대 48GB 계획 | 용량 확대 |
숫자로 보면 차이가 분명합니다. HBM4는 I/O 폭이 2배로 넓어지고, 삼성전자 제품 기준 단일 스택 최대 대역폭도 HBM3E보다 약 2.7배 높아졌습니다.
숫자가 어렵다면 이렇게 보면 쉽습니다
HBM3E가 4차선 고속도로라면 HBM4는 8차선으로 넓어진 셈입니다.
데이터가 지나가는 통로가 1,024-bit에서 2,048-bit로 2배 늘어났기 때문입니다.
여기에 삼성전자 기준 단일 스택 대역폭도 약 1.2TB/s에서 최대 3.3TB/s로 커집니다. 쉽게 말하면 같은 1초 동안 옮길 수 있는 데이터가 약 2.7배 늘어난 것입니다.
12단 용량은 36GB로 같지만, 저장공간이 커졌다기보다 같은 창고에 출입문을 2배 늘리고 컨베이어벨트 속도까지 높인 것에 가깝습니다.
| 기업 | 현재 위치 | HBM4 | 핵심 변수 |
|---|---|---|---|
| SK하이닉스 | HBM 공급 선두 | 양산 확대 | 공급량·고객 유지 |
| 삼성전자 | HBM 추격 | 2026년 상업 출하 | 점유율 회복 |
| 마이크론 | 글로벌 3강 | 공급 확대 | 고객·생산능력 |
현재 구도: 전체 D램은 삼성전자 1위, HBM은 SK하이닉스 선두입니다. HBM4 세대에서 삼성전자가 얼마나 점유율을 회복하는지가 가장 큰 변화 변수입니다.
2026년 2월 · HBM4 양산·상업 출하 시작
11.7Gbps · 안정적 동작 속도
13Gbps · 최대 구현 속도
3.3TB/s · 단일 스택 최대 대역폭
24~36GB · 12단 제품 용량
최대 48GB · 16단 확장 계획
4나노 · 로직 베이스다이 공정
삼성전자가 HBM4를 만들 수 있느냐는 단계는 이미 지났습니다. 앞으로 볼 것은 출하량이 얼마나 늘고, 글로벌 고객 공급이 얼마나 확대되느냐입니다.
① SK하이닉스 선두 구도에 삼성전자 추격
현재: SK하이닉스 HBM 공급 선두
변화: 삼성전자 HBM4 출하 확대
확인: 출하량 · HBM 점유율 · 주요 고객 공급
② 삼성·SK하이닉스·마이크론 3강 경쟁 확대
공급사: 삼성전자 · SK하이닉스 · 마이크론
수요: 차세대 AI 가속기 확대
확인: 고객사 수 · 생산능력 · 장기 공급물량
③ 성능보다 수율·대량공급 경쟁이 중요
HBM3E: 선점·성능 경쟁
HBM4: 수율 · 전력효율 · 공급량 · 베이스다이 경쟁
결과: 많이 만들어 안정적으로 공급하는 기업이 점유율 확보
| 2026년 2분기 전체 매출 | 171.5조원 |
| 전체 영업이익 | 89.5조원 |
| DS부문 매출 | 127.5조원 |
| DS부문 영업이익 | 89.2조원 |
| 삼성전자 D램 매출 | 609.8억달러 |
| D램 매출 전분기 대비 | +63.4% |
| 글로벌 D램 점유율 | 39.4% · 세계 1위 |
| SK하이닉스 D램 점유율 | 24.9% · 세계 2위 |
삼성전자는 전체 D램에서는 이미 세계 1위입니다. 따라서 HBM4의 핵심은 전체 메모리 경쟁력이 아니라 HBM에서도 세계 1위권 점유율을 회복할 수 있느냐에 있습니다.
📌 함께 보면 좋은 글
삼성전자만 볼까, 배당주까지 같이 비교해볼까?
주가 성장 가능성과 함께 현금흐름도 중요하다면 국내 분기배당 10개와 연배당 10개를 한눈에 비교해볼 수 있습니다.
국내 분기배당·연배당 20개 비교 보기 →
① 삼성전자 HBM4 출하량 · 실제 공급 확대 속도
② 글로벌 HBM 점유율 · SK하이닉스와 격차 변화
③ 주요 AI 고객 공급 · 공급처 확대 여부
④ HBM 평균판매가격 · 고부가 제품 효과
⑤ DS 영업이익 · HBM 확대가 실제 이익으로 연결되는지
결국 HBM4 시장의 승부는 제품 발표보다 출하량·점유율·고객사·영업이익에서 확인됩니다. 삼성전자가 이 네 숫자를 동시에 끌어올린다면 HBM3E 시기의 시장 질서가 HBM4에서는 달라졌다고 볼 근거가 생깁니다.