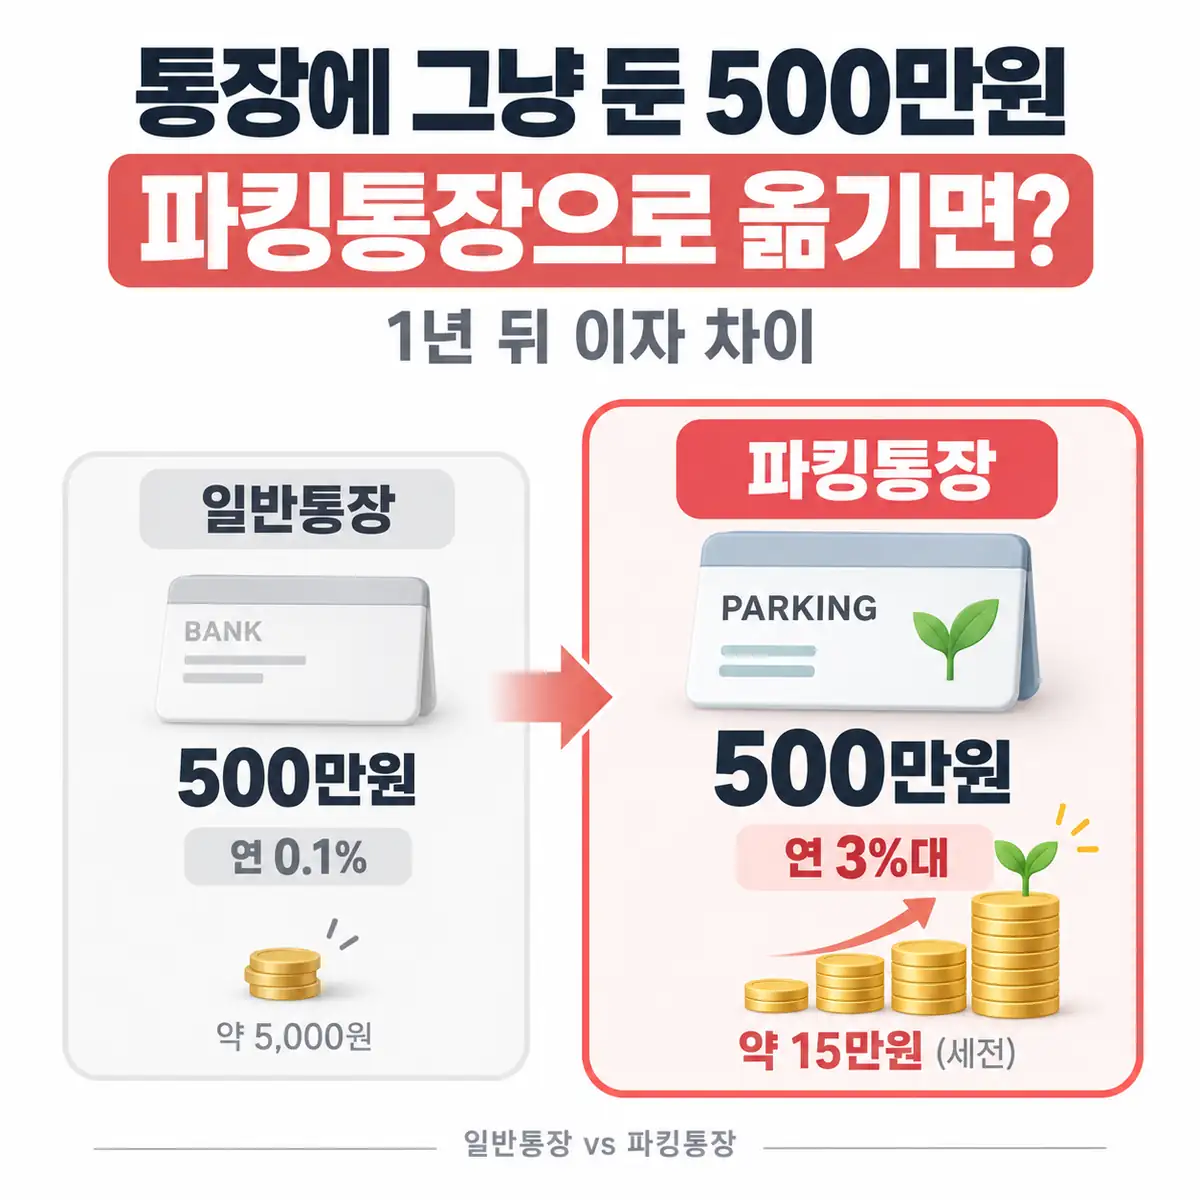
월급통장이나 생활비 통장에 남아 있는 500만원, 당장 쓸 돈이 아니라면 그냥 두기 아깝습니다. 현재 일부 시중은행 보통예금 기본금리는 연 0.1% 수준이지만, 파킹통장 중에는 연 3%대 상품도 있기 때문입니다.
| 500만원 예치 | 연 0.1% | 연 3.2% |
|---|---|---|
| 세전 이자 | 5,000원 | 160,000원 |
| 세후 이자 이자소득세 15.4% 가정 |
약 4,230원 | 약 135,360원 |
| 세후 차이 | 약 13만1천원 | |
500만원 하나만 옮겨도 금리 차이에 따라 1년 세후 이자가 약 4천원에서 13만원대로 달라질 수 있습니다.
돈을 묶지 않았는데 이자가 붙는 이유는?
| 구분 | 일반 보통예금 | 파킹통장 | 정기예금 |
|---|---|---|---|
| 출금 | 언제든 가능 | 언제든 가능 필요한 만큼만 출금 |
중도해지 시 약정이자 불리 |
| 금리 | 낮은 편 | 상대적으로 높음 | 약정금리 |
| 이자 계산 | 잔액 기준 | 일별 최종잔액 기준 상품 많음 | 약정기간 기준 |
| 어울리는 돈 | 생활비 | 비상금·대기자금 | 당분간 안 쓸 목돈 |
파킹통장은 돈을 빼면 이자가 사라질까?
대부분 정기예금처럼 중도해지 개념이 없어 필요할 때 일부 또는 전액을 출금할 수 있습니다.
보통 통장에 실제로 남아 있던 잔액과 기간을 기준으로 이자가 계산되기 때문에,
예를 들어 500만원을 넣어두다가 100만원을 꺼냈다면 이후에는 남은 400만원을 기준으로 이자가 계산되는 방식입니다.
다만 금리 적용 방식과 이자 지급일은 상품마다 다를 수 있으므로 가입 전 확인하는 것이 좋습니다.
파킹통장 만드는 법, 5분이면 충분할까?
① 은행·저축은행 앱에서 파킹통장 검색
② 기본금리·최고금리·적용한도 확인
③ 우대조건이 필요한지 확인
④ 비대면 본인인증 후 계좌 개설
⑤ 기존 통장에서 비상금·대기자금만 이체
중요한 것은 ‘최고금리’ 숫자만 보지 않는 것입니다. 높은 금리가 일정 금액까지만 적용되거나, 앱 가입·급여이체·마케팅 동의 같은 조건이 붙는 상품도 있습니다.
연 3%만 보고 고르면 될까? 먼저 볼 4가지
| 금리 적용한도 | 500만원 전액에 높은 금리가 적용되는지 |
| 우대조건 | 급여·카드·앱 가입 조건이 있는지 |
| 이자 지급주기 | 매일·매월·분기 중 언제 지급되는지 |
| 예금자보호 | 보호 대상 금융상품인지 확인 |
핵심: 파킹통장은 최고금리보다 내가 넣을 금액에 실제로 적용되는 금리를 보는 것이 더 중요합니다.
📌 함께 보면 좋은 글
파킹통장보다 조금 더 적극적으로 굴리고 싶다면?
예금처럼 돈을 오래 묶지 않으면서 단기 자금을 굴리는 방법으로 파킹형 ETF도 있습니다. 왜 요즘 자금이 몰리는지, 예금·파킹통장과 무엇이 다른지 비교해볼 수 있습니다.
파킹형 ETF, 왜 돈이 몰리는지 확인하기 →월급통장에 남아 있는 돈, 어디까지 옮겨도 될까?
옮겨볼 돈
✔ 비상금
✔ 다음 달까지 쓸 계획 없는 월급 잔액
✔ 투자 대기자금
✔ 카드값·세금 납부 전 잠시 보관하는 돈
옮기지 않는 편이 좋은 돈
이번 주 생활비처럼 바로 빠져나갈 돈이나 자동이체가 많은 주거래통장 잔액까지 무리해서 옮길 필요는 없습니다.
500만원처럼 당장 사용 계획이 없는 돈이라면 먼저 현재 통장 금리를 확인해보세요. 연 0.1%와 연 3%대의 차이는 작아 보여도, 1년 뒤 실제 받는 이자는 10만원 이상 벌어질 수 있습니다.
답글 남기기