そんな中、2026年12月から iDeCo(個人型確定拠出年金)の拠出限度額が大きく引き上げられます。
老後資金をより多く積み立てられるだけでなく、 掛金が所得控除の対象になるため、 現役時代の税負担を抑えられる余地も広がります。
では、50代から始めても本当に遅くないのでしょうか。 まず確認したいのは、 「いくらまで積み立てられるのか」「税金はどれくらい変わるのか」 という2点です。
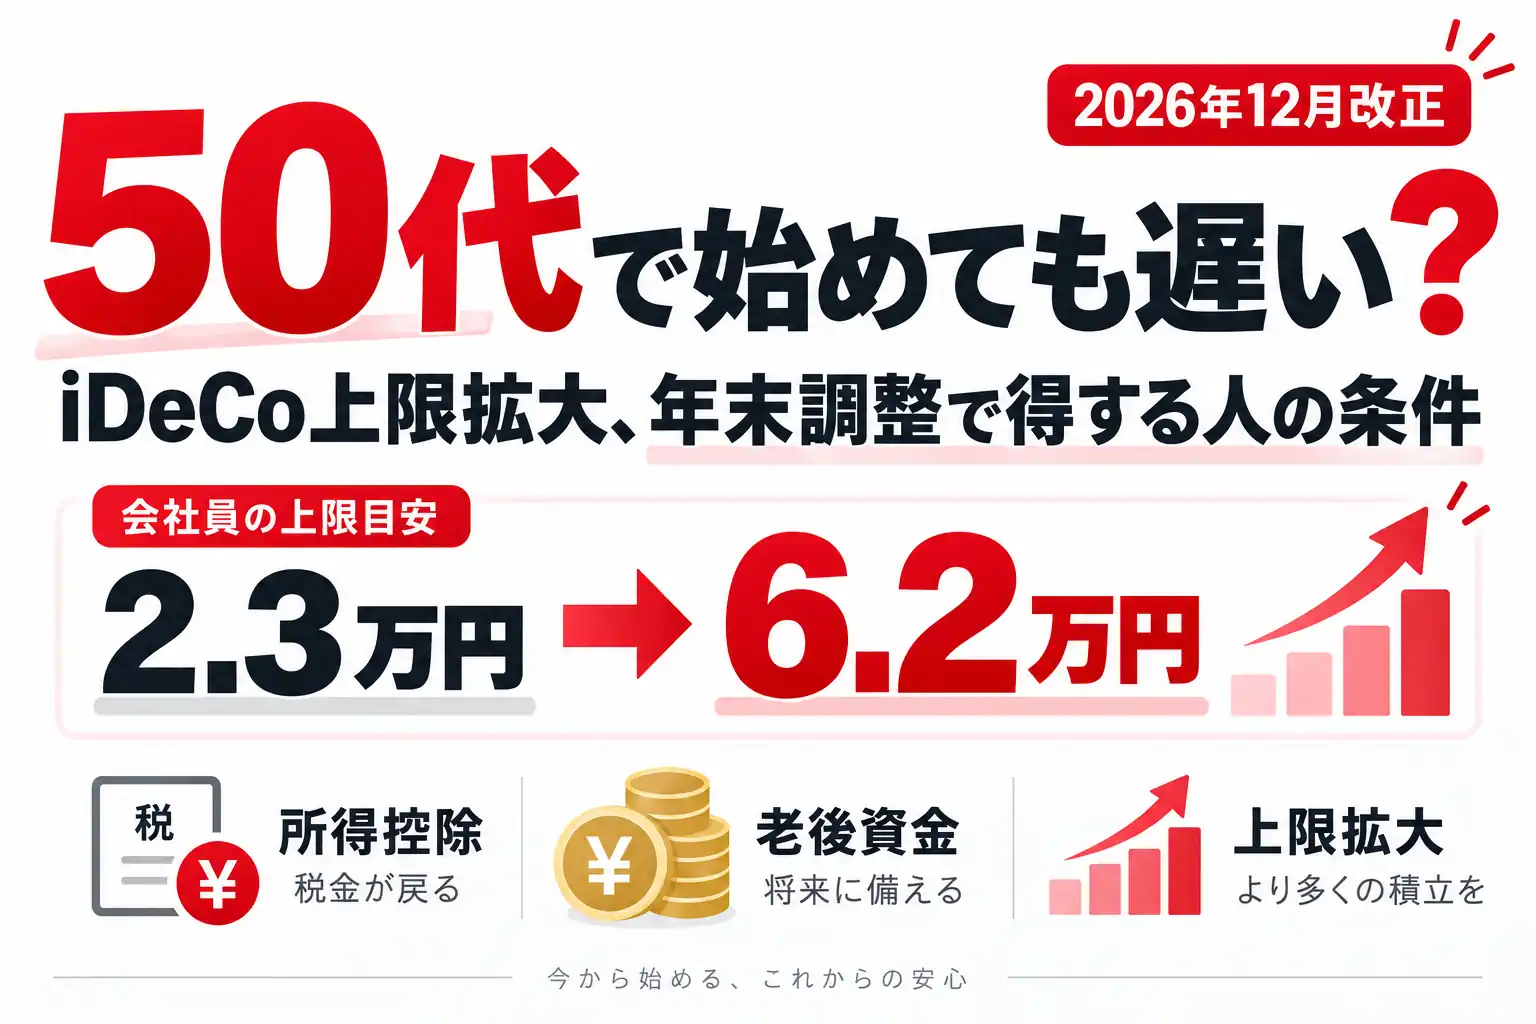
そんな中、2026年12月から iDeCo(個人型確定拠出年金)の拠出限度額が大きく引き上げられます。
老後資金をより多く積み立てられるだけでなく、 掛金が所得控除の対象になるため、 現役時代の税負担を抑えられる余地も広がります。
では、50代から始めても本当に遅くないのでしょうか。 まず確認したいのは、 「いくらまで積み立てられるのか」「税金はどれくらい変わるのか」 という2点です。
iDeCoは、自分で掛金を積み立て、 定期預金や投資信託などの商品を選んで運用する 私的年金制度です。
毎月積み立てたお金を老後資金として準備できるだけでなく、 税制上の優遇があることも大きな特徴です。
つまり、運用で利益が出るまで待つ必要はありません。 掛金を支払った段階から課税所得を減らせるため、 所得税や住民税の負担軽減につながります。
今回の改正で特に注目したいのが、 会社員の拠出限度額の引き上げです。
| 対象 | 改正前 | 2026年12月以降 |
|---|---|---|
| 企業年金のない会社員 | 月2.3万円 | 最大 月6.2万円 |
| 企業年金のある会社員 | 月2万円など | 企業年金等と合計で月6.2万円 |
| 自営業者など | 月6.8万円 | 月7.5万円 |
企業年金のない会社員の場合、 年間の拠出可能額は 27.6万円から最大74.4万円まで広がります。
※企業年金に加入している場合は、 企業型DCやDBなどの掛金相当額との合計で上限が計算されます。 すべての会社員がiDeCoだけで月6.2万円を拠出できるわけではありません。
※企業年金に加入している場合は、 企業型DCやDBなどの掛金相当額との合計で上限が計算されます。 すべての会社員がiDeCoだけで月6.2万円を拠出できるわけではありません。
では、実際にどれくらい違いが出るのでしょうか。
52歳の会社員を例に、 所得税と住民税を合わせた税率を 20%と仮定して単純計算してみます。
| 毎月の掛金 | 年間掛金 | 税負担軽減の目安 |
|---|---|---|
| 2.3万円 | 27.6万円 | 約5.52万円 |
| 4万円 | 48万円 | 約9.6万円 |
| 6.2万円 | 74.4万円 | 約14.88万円 |
※上記は税率20%と仮定した単純な試算です。 実際の税負担軽減額は年収、所得税率、住民税、 その他の所得控除などによって異なります。
50代からiDeCoを考えるとき、 「今から始めて、どれだけ貯められるのか」と 不安になる人も多いでしょう。
しかし今回の改正では、 一定の条件を満たす人について 加入可能年齢も70歳未満まで広がります。
例えば52歳から10年間積み立てた場合、 運用益を考えず元本だけで計算すると、
元本だけでも差は468万円です。
実際の受取額は運用結果によって増える場合もあれば、 元本を下回る可能性もあります。
つまり今回の改正は、 単なる節税策ではなく、 退職前の数年間でも老後資金を積み増せる選択肢が広がる という点に意味があります。
40代は、住宅ローンや教育費など大きな支出が重なりやすい時期です。 そのため、上限まで積み立てるよりも、 無理なく続けられる金額から始める方が現実的です。
一方、50代は退職までの期間が短くなるぶん、 現役時代の所得控除をどこまで活用できるかが重要になります。
拠出限度額が増えたからといって、 必ず上限まで積み立てる必要はありません。
50代は住宅ローン、子どもの教育費、 親の介護費用、退職後の生活資金など、 現金が必要になる場面も増えてきます。
そのため、 生活費 → 緊急予備資金 → 近い将来必要なお金 → iDeCo の順に確認することが大切です。
重要なのは、 「いくらまで入れられるか」ではなく、 「生活を圧迫せず、いくらなら続けられるか」 です。