블로그

  • 클래리티 법안 부결 여파와 다음 타임라인: 뒤통수 안 맞기 위해 당장 점검할 3가지

    클래리티 법안 부결 여파와 다음 타임라인: 뒤통수 안 맞기 위해 당장 점검할 3가지

    “이번에야말로 규제 불확실성이 해소되고 기관 자금이 밀려와 진짜 대세 상승장이 열릴 것이다.” 시장에서 귀에 박히도록 들었던 그 기대감은, 어쩌면 우리 모두가 간절히 바랐던 희망고문이었는지 모릅니다. 최근 미국 상원에서 가상자산 시장구조 법안(CLARITY Act) 처리가 또다시 무산되었다는 소식이 전해졌을 때, 화면 너머로 투자자들의 깊은 한숨 소리가 들리지 않아도 생생하게 느껴질 정도였습니다.

    로이터(Reuters) 및 블룸버그(Bloomberg) 등 주요 외신 보도에 따르면, 이번 부결 직후 비트코인(BTC)은 4~5%대 급락을 맞으며 7만 5천 달러선 아래로 주저앉았고, 코인베이스 등 주요 가상자산 주식들도 일제히 8~10% 폭락하며 충격을 고스란히 드러냈습니다. 기대가 컸던 만큼 실망감도 컸던 이 난기류 속에서, 우리는 냉정하게 물어야 합니다. 도대체 미국 의회는 왜 코인 시장의 숨통을 틔워줄 이 법안을 코앞에서 주저앉힌 걸까요? 그 이면에 숨겨진 정치적·금융권의 진짜 셈법을 짚어봅니다.

    1. 팩트 체크: 미국 상원은 왜 클래리티 법안 처리를 무산시켰나?

    가상자산 시장이 명확한 제도권 편입을 그토록 염원했음에도 미 의회의 문턱을 넘지 못한 것은, 단순한 우연이나 일회성 해프닝이 아닙니다. 상원 절차 표결에서 찬성 49표, 반대 50표라는 뼈아픈 결과 뒤에는 워싱턴 정가의 뿌리 깊은 두 가지 핵심 뇌관이 버티고 있었습니다.

    • 대통령 이해충돌 리스크: 트럼프 대통령 및 가족의 가상자산 사업 연계 수익 구조에 대해 민주당이 제기한 ‘윤리적 결함’ 우려가 결정타로 작용했습니다. 공화당이 고위 공직자의 암호화폐 발행을 제한하는 수정안을 내밀었지만, 민주당은 자산 강제 청산 등 한 발짝도 물러서지 않는 칼끝을 겨누며 합의가 최종 결렬되었습니다.
    • 전통 금융권(은행)의 철옹성 같은 반발: 스테이킹 리워드 등으로 인해 지역 중소형 은행들의 예금이 이탈하고 대출 재원이 마를 것이라는 전통 금융권의 공포와 로비 또한 의회의 발목을 단단히 붙잡았습니다. 결국 기득권의 밥그릇 싸움에 또 한 번 시장이 희생양이 된 셈입니다.

    2. 법안 좌초에도 멈추지 않는다: 리플 및 대형 크립토 프로젝트들의 확장성

    상원의 문턱이 가로막혔다고 해서 코인베이스나 리플(XRP) 같은 선도적인 가상자산 프로젝트들이 사업을 멈췄을까요? 전혀 아닙니다. 이번 시장 충격 속에서도 이들은 의회 입법의 공백기를 뚫고 **자체 생태계 확장과 글로벌 파트너십**에 오히려 더 거세게 박차를 가하고 있습니다.

    • 리플(XRP)의 독자적 행보: 오랜 법적 공방 리스크를 지워낸 리플은 제도권 법안 통과 여부와 별개로, 글로벌 금융기관들과의 실시간 국경 간 결제 네트워크 연계 및 기관용 인프라 확장을 멈추지 않고 있습니다. 법적 지위가 명확해진 자산들은 입법 정체와 상관없이 자체 체급으로 시장을 넓혀가는 중입니다.
    • 코인베이스 및 주요 빌더들: 자체 레이어2 네트워크인 ‘베이스(Base)’ 생태계 확장과 월스트리트 금융사 간의 온체인 금융 인프라 결합을 가속화하고 있습니다. 법이 멈춰도 시장의 기술적 진화와 비즈니스 수요는 기다려주지 않는다는 방증입니다.

    3. 다음 법안 통과 타임라인: 언제 다시 논의되는가?

    물론 개별 기업의 확장과 별개로, 전체 시장을 감싸는 거시적 제도 정비는 언제 다시 이뤄질지 타임라인을 짚어봐야 합니다.

    냉정하게 현실을 직시해야 합니다. 미 의회가 하반기 휴회기와 11월 중간선거 국면으로 돌입하기 때문에 **단기 내(올해 안)에 법안이 부활하기는 사실상 어렵다**는 것이 중론입니다. 빠르면 연말 임시국회 문을 두드리거나, 아예 **내년(2027년) 새롭게 구성되는 의회**에서나 재논의 테이블에 오를 수 있습니다. 당장 수개월 안에는 의회 입법에 기대를 걸기 어려워졌다는 뜻입니다.

    4. 법안 좌초 속에서 투자자가 지금 당장 준비해야 할 3가지

    그렇다고 실망만 하고 손을 놓고 있을 겨를이 없습니다. 시장은 냉혹하고, 우리의 자산은 소중하니까요. 뒤통수를 맞지 않고 이 지루한 연기 국면을 돌파하기 위해 가상자산 투자자들이 지금 당장 점검하고 실행해야 할 3가지 핵심 전략입니다.

    1. 행정부 우회 규제(SEC·CFTC) 트렌드 밀착 마크하기: 의회 문은 닫혔지만, 트럼프 정부가 임명한 친가상자산 성향의 수장들은 행정부 권한 내에서 우회 집행을 계속 시도할 것입니다. 꽉 막힌 입법 뉴스에만 매몰되지 말고 행정 기관의 규제 완화 속도에 눈과 귀를 기울여야 합니다.
    2. 체급이 검증된 ‘핵심 코인’ 위주로 포트폴리오 재편하기: 리플처럼 독자적인 생태계 확장성과 법적 안정성을 증명해 낸 메이저 자산과, 규제 공백에 취약한 ‘정체불명의 알트코인’을 철저히 분리하여 포트폴리오를 다이어트해야 합니다.
    3. 변동성 확대에 대비한 레버리지 축소 및 현금 버퍼 확보: 법안 재추진 시점이 내년 이후로 밀린 만큼, 정치적 노이즈와 매크로 이슈가 부딪힐 때마다 시장은 롤러코스터를 탈 것입니다. 무리한 선물 레버리지 투자는 지양하고, 언제든 기회를 잡거나 방어할 수 있는 ‘현금 실탄’을 쥐고 있는 사람이 결국 웃게 됩니다.

    마치며: 찬바람 부는 조정장에서 살아남는 법

    클래리티 법안의 부결은 단기적으로 시장에 차가운 얼음물을 끼얹었습니다. 하지만 추운 겨울이 와도 시간은 흘러 어느새 봄이 곁에 와 있듯, 춥다고 해서 계절이 영원히 멈춰 있는 것은 아닙니다. 리플을 비롯한 선도 코인들의 확장과 가상자산의 거대한 제도권 향방 역시 마찬가지입니다.

    “정치적 리스크의 본질, 기업들의 독자적 생존력, 그리고 다음 타임라인”을 정확히 꿰뚫고 있다면, 일시적인 찬바람에 휘둘릴 이유가 없습니다. 남들이 실망해 떠나갈 때 속도보다 방향성에 집중하며 실탄을 다지는 사람만이, 다가올 다음 대세 상승장의 봄을 가장 따뜻하게 맞이할 수 있을 것입니다.

    ⚠️ 면책 조항 (Disclaimer): 본 포스팅은 클래리티 법안 관련 시장 동향과 향후 전망을 정리한 정보 제공 목적의 글로, 특정 가상자산에 대한 매수·매도를 권유하거나 투자 조언을 목적으로 하지 않습니다. 가상자산 시장은 가격 변동성이 매우 크며, 투자에 대한 모든 책임은 전적으로 투자자 본인에게 있으므로 최종 투자 결정은 신중히 내리시기 바랍니다.

    📌 클래리티 법안, 왜 기대와 다르게 흘렀을까?

    법안 통과 기대감이 컸던 이유와 실제 시장이 뒤집힌 배경이 궁금하다면, 아래 글에서 미국이 코인 시장에 던진 3가지 변수를 먼저 확인해보세요.

    👉 클래리티 법안이 코인 시장을 흔든 3가지 이유 보기
  • 인구 절벽인데 왜? 지난 10년간 강남·도쿄 집값이 폭락하지 않은 진짜 이유

    인구 절벽인데 왜? 지난 10년간 강남·도쿄 집값이 폭락하지 않은 진짜 이유

    대한민국은 인구가 줄고 초고령사회가 되면 결국 부동산 가격도 내려갈 것이라는 이야기를 자주 듣습니다. 사람이 줄어드는데 집값이 계속 오를 수는 없다는 논리입니다.

    그런데 실제 시장을 보면 조금 다른 장면이 나타납니다. 전국 인구 흐름과 달리 서울 강남과 주요 도심의 주택가격은 상대적으로 강한 모습을 보이고, 이미 인구 감소를 먼저 겪고 있는 일본에서도 도쿄권 지가는 상승 흐름을 이어가고 있습니다.

    그렇다면 정말 인구 감소와 집값 하락을 하나의 공식처럼 연결해도 되는 것일까요? 강남과 도쿄의 사례를 함께 보면 앞으로 부동산 시장에서 무엇을 먼저 확인해야 하는지 조금 더 선명하게 보입니다.

    인구 감소와 집값 하락은 같은 공식일까?

    인구는 부동산 가격을 움직이는 중요한 변수입니다. 거주할 사람이 줄어들면 장기적으로 주택 수요가 약해질 가능성이 커지는 것도 사실입니다.

    하지만 여기서 놓치기 쉬운 부분이 있습니다. 국가 전체 인구가 줄어드는 것과 모든 지역의 주택 수요가 같은 비율로 줄어드는 것은 전혀 다른 문제라는 점입니다.

    사람은 단순히 숫자로 사라지는 것이 아니라 일자리와 교육, 교통, 생활 인프라가 있는 곳으로 이동합니다. 따라서 인구 감소 시대에는 전국 평균보다 어느 지역으로 사람이 이동하고 있는지를 함께 봐야 합니다.

    📌 공식자료로 확인해보면

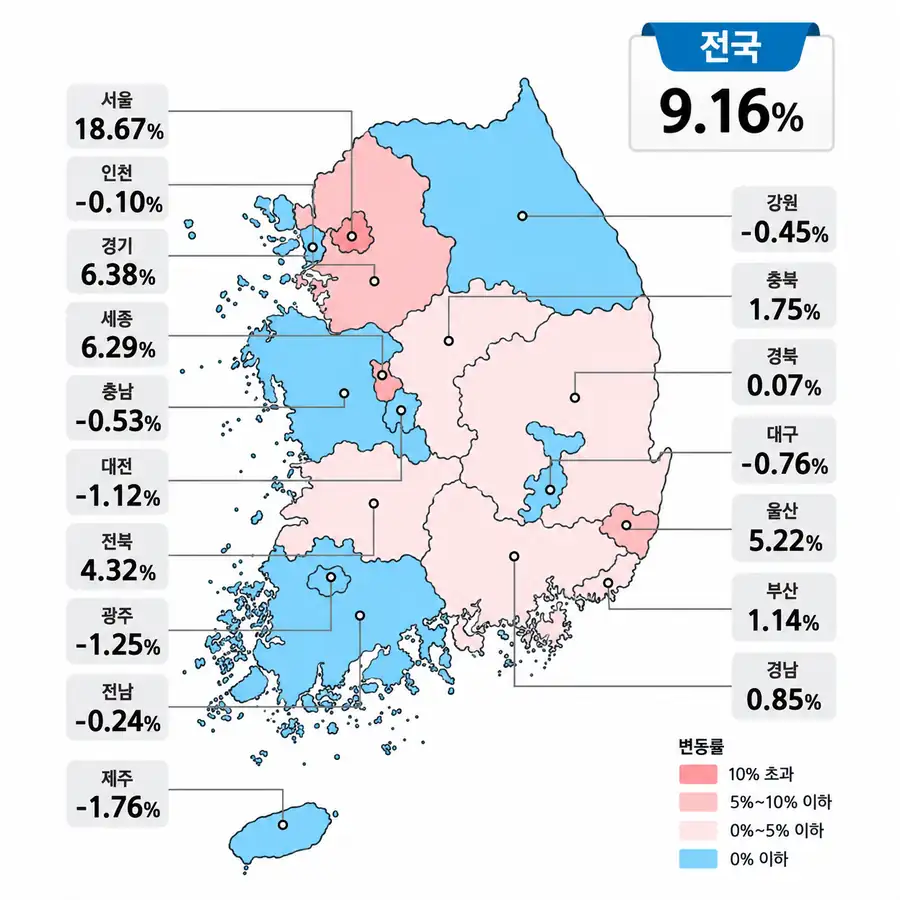
    국토교통부가 발표한 2026년 공동주택 공시가격(안)을 보면 전국 평균은 전년 대비 9.16% 상승했지만, 서울 강남3구는 24.7% 상승했습니다.

    같은 전국 시장 안에서도 지역에 따라 가격 흐름이 크게 다를 수 있다는 점을 보여주는 사례입니다.

    앞서 공개된 공시가격안에서는 서울 강남3구 상승률이 24.7%로 나타나, 전국 평균과 서울 핵심지역 사이에 상당한 차이가 확인됐습니다.

    국토부 보도자료 전국집값 상승률 이미지

    강남 집값을 지탱하는 것은 인구보다 집중도

    강남의 집값을 단순히 거주 인구만으로 설명하기는 어렵습니다. 강남권에는 기업과 일자리, 학군, 의료시설, 교통망, 상업시설이 한꺼번에 밀집해 있습니다.

    특히 핵심 입지는 다른 지역에서 쉽게 복제하기 어렵습니다. 아파트 건물은 새로 지을 수 있지만 직장 접근성, 교육환경, 교통망, 생활 인프라가 결합된 위치 자체는 새로 만들기 어렵기 때문입니다.

    따라서 전국 인구가 감소한다고 해도 사람들이 선호하는 지역으로 수요가 더 집중될 수 있습니다. 인구 감소 시대일수록 오히려 지역 간 수요의 차이가 더 크게 벌어질 가능성을 봐야 합니다.

    🔎 여기서 꼭 구분할 부분

    강남이라는 이유만으로 가격이 계속 오른다는 의미는 아닙니다.

    핵심지역 역시 금리 상승, 경기 둔화, 공급 증가, 대출규제와 세제 변화에 따라 가격 조정을 받을 수 있습니다. 다만 국가 전체 인구 감소만으로 특정 지역의 가격 방향을 판단하기 어렵다는 점이 중요합니다.

    초고령 일본에서도 도쿄 집값이 움직이는 이유

    일본은 한국보다 먼저 인구 감소와 고령화를 경험하고 있습니다. 그렇다면 일본의 부동산 가격은 전국적으로 계속 떨어지고 있을까요?

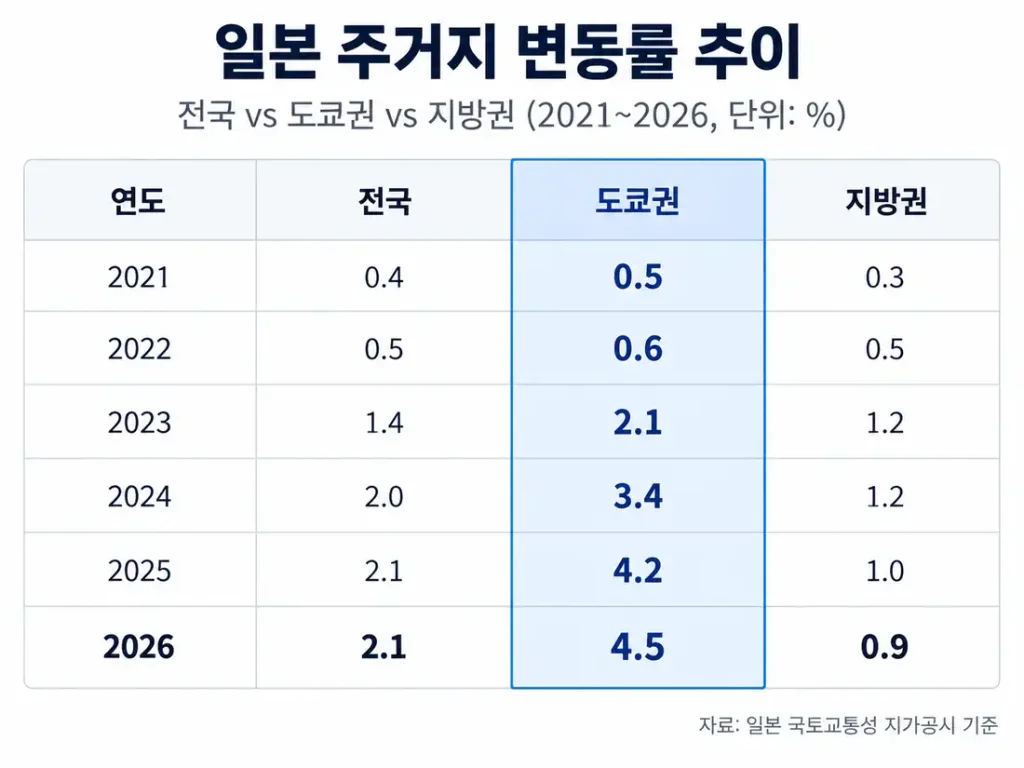
    2026년 9월 발표된 일본의 최신 지가조사를 보면 결과는 조금 다릅니다. 전국 평균 지가는 상승 흐름을 이어갔고, 특히 도쿄권은 주거지와 상업지 모두 상승세가 계속됐습니다.

    도쿄에는 기업과 일자리, 대학, 교통망, 상업시설이 집중돼 있습니다. 전체 인구는 줄어들어도 경제활동과 생활 편의성을 찾아 대도시로 이동하는 수요가 존재하기 때문에 국가 인구 감소와 핵심도시 가격 상승이 동시에 나타날 수 있는 것입니다.

    일본 집값의 년도별 변동추이 이미지
    🇯🇵 2026년 9월 일본 국토교통성 최신자료

    일본 국토교통성이 2026년 9월 15일 발표한 도도부현 지가조사에서는 전국 전체용도·주거지·상업지가 모두 5년 연속 상승한 것으로 나타났습니다.

    특히 도쿄권은 주거지가 전년 대비 4.0%, 상업지는 8.9% 상승했습니다.

    일본 전체의 인구 감소만으로 도쿄권 부동산의 움직임을 설명하기 어렵다는 것을 보여주는 최근 사례입니다.

    지방과 핵심 도시는 왜 다른 방향으로 갈까?

    인구 감소의 영향이 가장 먼저 나타나는 곳은 사람과 일자리가 동시에 빠져나가는 지역입니다. 주택을 사거나 임차하려는 사람이 줄어드는데 공급까지 많다면 가격을 지지하기 어려워집니다.

    반대로 핵심도시는 다릅니다. 주변 지역에서 인구가 이동하고 기업과 일자리가 집중되면서 국가 전체의 인구 감소 충격을 일부 흡수할 수 있습니다.

    결국 앞으로의 부동산 시장은 전국 집값이 한 방향으로 움직이는 시장보다 지역별 차이가 더 커지는 시장으로 바라볼 필요가 있습니다. 같은 인구 감소 시대에도 어디에 위치했는지에 따라 결과가 크게 달라질 수 있습니다.

    📍 일본에서도 지역별 차이는 뚜렷했습니다

    일본 국토교통성은 2026년 조사에서 도쿄권과 오사카권의 지가 상승폭은 확대됐지만, 지방권에서는 지역과 용도별로 상승폭이 둔화되는 곳도 확인됐다고 발표했습니다.

    즉 같은 일본 안에서도 대도시권과 지방의 부동산 흐름은 서로 다르게 움직이고 있습니다.

    앞으로 부동산을 볼 때 확인할 5가지

    앞으로 부동산을 판단할 때는 단순히 전국 인구가 늘었는지 줄었는지만 볼 것이 아니라 실제 주택 수요가 만들어지는 조건을 함께 확인하는 것이 중요합니다.

    ① 지역 가구 수 · 인구가 줄어도 가구 수가 늘고 있는지
    ② 일자리 · 기업과 고용이 계속 유입되는 지역인지
    ③ 신규 입주 물량 · 향후 주택 공급이 얼마나 예정돼 있는지
    ④ 교통과 생활 인프라 · 다른 지역으로 대체하기 어려운 입지인지
    ⑤ 금리와 구매력 · 실제 매수자가 감당할 수 있는 금융환경인지

    특히 인구 감소 시대에는 이 다섯 가지 가운데 여러 조건이 동시에 갖춰진 지역과 그렇지 않은 지역의 차이가 더 커질 수 있습니다. 결국 중요한 것은 단순한 인구 숫자가 아니라 주택을 원하는 사람이 지속적으로 만들어지는 구조가 있는가입니다.

    마지막 체크포인트

    인구 감소는 앞으로 한국 부동산 시장에서 피할 수 없는 장기 변수입니다. 하지만 인구가 줄어든다는 사실 하나만으로 전국 모든 주택의 가격 방향을 설명하기는 어렵습니다.

    강남과 도쿄가 보여주는 것은 핵심도시의 집값이 항상 오른다는 의미가 아닙니다. 오히려 인구 감소 시대에는 사람과 일자리, 자본이 어디에 집중되는지를 더 세밀하게 확인해야 한다는 점에 가깝습니다.

    앞으로 부동산 시장을 볼 때는 전국 평균이라는 큰 숫자보다 내가 관심을 갖고 있는 지역에 실제로 어떤 사람이 들어오고 있고, 어떤 일자리와 공급이 만들어지고 있는지를 함께 살펴볼 필요가 있습니다.

    📌 자료 기준 및 참고 안내

    본 글은 대한민국 국토교통부의 2026년 공동주택 공시가격 자료일본 국토교통성의 2026년 도도부현 지가조사 등 공개된 공식자료를 바탕으로 인구 감소와 핵심도시 부동산 시장의 관계를 살펴본 정보 콘텐츠입니다.

    부동산 가격은 금리, 경기, 공급, 세제, 대출정책과 지역별 수급에 따라 달라질 수 있습니다. 본 글은 특정 지역의 매수·매도 또는 청약을 권유하는 투자 조언이 아닙니다.

  • 클래리티법안 통과되면 오른다더니…” 미국이 코인 시장 뒤통수를 친 3가지 진짜 이유

    클래리티법안 통과되면 오른다더니…” 미국이 코인 시장 뒤통수를 친 3가지 진짜 이유

    이 법안만 통과되면 규제가 명확해져서 기관 자금이 쏟아지고 코인 시장 대세 상승장이 온다” — 시장에서 귀에 박히도록 들었던 기대감입니다. 하지만 미국 상원에서 가상자산 시장구조 법안 처리가 또다시 무산되면서, 시장은 순식간에 차가운 얼음물에 빠진 격이 되었습니다.

    도대체 미국 의회는 왜 코인 시장의 숨통을 틔워줄 이 법안을 코앞에서 주저앉힌 걸까요?

    단순히 정쟁으로만 치부하기에는, 그 이면에 숨겨진 미국 정치·금융권의 3가지 진짜 셈법이 따로 있습니다. 법안 부결의 실체와 이 난기류 속에서 무엇을 봐야 하는지 짚어봅니다.

    1. 팩트 체크: 미국 상원은 왜 클래리티 법안 처리를 무산시켰나?

    “이 법안만 통과되면 규제가 명확해져서 기관 자금이 쏟아지고 코인 시장 대세 상승장이 온다” — 시장에서 귀에 박히도록 들었던 기대감입니다. 하지만 최근 미국 상원에서 가상자산 시장구조 법안(CLARITY Act) 처리가 또다시 무산되면서, 시장은 순식간에 차가운 얼음물에 빠진 격이 되었습니다.

    도대체 미국 의회는 왜 코인 시장의 숨통을 틔워줄 이 법안을 코앞에서 주저앉힌 걸까요? 단순히 정쟁으로만 치부하기에는, 그 이면에 숨겨진 미국 정치·금융권의 3가지 진짜 셈법이 따로 있습니다. 법안 부결의 실체와 이 난기류 속에서 무엇을 봐야 하는지 짚어봅니다.

    1. 팩트 체크: 미국 상원은 왜 클래리티 법안 처리를 무산시켰나?

    가상자산 시장은 그동안 명확한 제도권 편입을 염원해 왔지만, 미 의회의 문턱을 넘지 못한 것은 단순한 우연이 아닙니다. 로이터(Reuters) 및 블룸버그(Bloomberg) 등 주요 외신 보도에 따르면, 법안이 좌초된 배경에는 미국 정치·금융권의 구조적인 3가지 핵심 쟁점이 자리 잡고 있습니다. 시장이 마주한 냉정한 현실을 조목조목 뜯어보겠습니다.

    2. 코인 시장 뒤통수를 친 3가지 진짜 이유

    ① 대통령 및 고위 공직자의 이해충돌·윤리 규정의 한계

    첫 번째 걸림돌은 정치적 윤리 쟁점입니다. 행정부 최고 권력자와 연계된 가상자산 사업 및 이해관계 속에서, 공화당이 발의한 수정안의 윤리 규정(자산 매각 강제 조항 등)이 여전히 민주당의 기준을 충족시키지 못했습니다. 즉, 권력자의 이해충돌 방지 장치가 미흡하다는 지적이 여당 내부의 합의조차 이끌어내지 못한 결정적 도화선이 되었습니다.

    “이 법안만 통과되면 규제가 명확해져서 기관 자금이 쏟아지고 코인 시장 대세 상승장이 온다” — 시장에서 귀에 박히도록 들었던 기대감입니다. 하지만 미국 상원에서 가상자산 시장구조 법안 처리가 또다시 무산되면서, 시장은 순식간에 차가운 얼음물에 빠진 격이 되었습니다.

    도대체 미국 의회는 왜 코인 시장의 숨통을 틔워줄 이 법안을 코앞에서 주저앉힌 걸까요? 단순히 정쟁으로만 치부하기에는, 그 이면에 숨겨진 미국 정치·금융권의 3가지 진짜 셈법이 따로 있습니다. 법안 부결의 실체와 이 난기류 속에서 무엇을 봐야 하는지 짚어봅니다.

    1. 팩트 체크: 미국 상원은 왜 클래리티 법안 처리를 무산시켰나?

    가상자산 시장은 그동안 명확한 제도권 편입을 염원해 왔지만, 미 의회의 문턱을 넘지 못한 것은 단순한 우연이 아닙니다. 법안이 좌초된 배경에는 미국 주요 언론들이 지적한 구조적인 3가지 핵심 쟁점이 자리 잡고 있습니다. 시장이 마주한 냉정한 현실을 조목조목 뜯어보겠습니다.

    2. 코인 시장 뒤통수를 친 3가지 진짜 이유

    ① 대통령 및 고위 공직자의 이해충돌·윤리 규정의 한계

    첫 번째 걸림돌은 정치적 윤리 쟁점입니다. 행정부 최고 권력자와 연계된 가상자산 사업 및 이해관계 속에서, 공화당이 발의한 수정안의 윤리 규정(자산 매각 강제 조항 등)이 여전히 민주당의 기준을 충족시키지 못했습니다. 즉, 권력자의 이해충돌 방지 장치가 미흡하다는 지적이 여당 내부의 합의조차 이끌어내지 못한 결정적 도화선이 되었습니다.

    💡 쉽게 이해하는 비유 (농사와 유통 1단계):
    “다 같이 먹고살기 좋은 합법적인 농사 규칙(법안)을 만들려고 하는데, 막상 규칙을 정하는 농장 주인이 하필 그 밭에서 제일 큰 특혜를 받는 작물을 잔뜩 심어두고 있는 상황인 거죠. 주변에서 ‘너 혼자 부자 되려고 이 법 만들지? 네 땅부터 먼저 깨끗하게 정리하고 와!’라며 불신을 품고 판을 뒤엎어버린 꼴입니다.”

    ② 법 집행 권한(SEC vs 법무부·주 검찰)을 둘러싼 권력 싸움

    두 번째는 가상자산 규제 및 위법 단속 권한을 누구에게 쥐어줄 것인가에 대한 이견입니다. 공화당은 연방 법무부 중심의 단속을 원한 반면, 민주당은 대통령이 임명하는 장관 체제 하에서 독립적인 수사가 어려울 것을 우려해 주(State) 검찰총장들에게도 독립적인 조사·소송 권한을 부여할 것을 강력히 요구했습니다. 권한 배분을 둘러싼 기싸움이 법안의 발목을 잡은 것입니다.

    💡 쉽게 이해하는 비유 (농사와 유통 2단계):
    “힘들게 농사를 지어 유통을 시작할 텐데, ‘불량 농산물이 나오면 누가 잡아가서 단속 칼을 휘둘러야 하느냐’를 두고 또 싸움이 납니다. 중앙(본사)에서만 검열관을 독점하면 자기들끼리 눈감아주는 거 아니냐며 불신이 생기니, 각 지역(지방)에서도 ‘우리도 언제든 우리 손으로 직접 단속할 수 있는 독립된 칼을 줘!’라며 맞선 겁니다. 룰을 만들기도 전에 ‘누가 칼을 쥐고 단속할 것인가’를 서로 못 믿어서 판이 깨진 거죠.”

    ③ 전통 지역 은행(커뮤니티 뱅크)과 스테이블코인의 이해충돌

    세 번째는 월가나 대형 빅테크가 아닌, 풀뿌리 금융인 전통 중소형 은행들의 반발입니다. 스테이블코인 보유 시 제공되는 리워드나 수익 프로그램이 지역 주민들의 예금을 대거 이탈시키고, 결과적으로 지역 은행들의 대출 재원을 흔들 수 있다는 위기감이 작용했습니다. 이로 인해 전통 금융권의 로비와 여당 내 일부 이탈 표가 발생하며 최종 합의가 무산되었습니다.

    💡 쉽게 이해하는 비유 (농사와 유통 3단계):
    “새로운 대형 유통 시스템이 들어오면 소비자들이 순식간에 거기로 몰려가겠죠? 동네 골목골목마다 버티고 있던 구멍가게들(전통 지역 은행)의 금고에 돈이 다 빠져나가게 생겼으니, ‘이렇게 되면 우리 다 굶어 죽는다!’며 소상공인들이 거세게 들고일어났고, 정치인들도 그 눈치를 보며 결국 법안 통과를 주저앉힌 것입니다.”

    3. 투자자 관점: 규제 공백 장기화가 던지는 시사점

    • 하락보다 무서운 ‘불확실성’: 투자자들이 충격을 받는 이유는 법안 좌초 그 자체보다, 제도권 편입 시점이 다시 안개 속으로 사라졌다는 피로감 때문입니다.
    • 뇌동매매 금지 및 펀더멘털 점검: 단발성 뉴스나 루머에 일희일비하며 감정적으로 대응하기보다는, 거시적 규제 시계추가 어디로 흘러가는지 냉정하게 관망해야 합니다.

    📌 결론 및 인사이트

    가상자산 시장을 뒤흔드는 것은 결국 규제의 칼자루를 쥔 거대 권력의 셈법과 이해관계입니다. “법안 통과로 한 방에 오른다”는 장밋빛 기대감보다는, 규제 공백이 상수가 된 시장에서 리스크를 어떻게 통제할 것인가가 자산가들에게 훨씬 더 중요한 질문입니다.


    면책 조항 (Disclaimer): 본 포스팅은 미국 주요 언론 보도 및 글로벌 가상자산 규제 동향을 바탕으로 재구성한 인사이트 제공 목적의 글입니다. 모든 투자에 대한 최종 판단과 책임은 독자 본인에게 있습니다.

  • 추석 집콕러 필수 시청! 시간 가는 줄 모르는 순삭 해외 영화 추천 5편

    추석 집콕러 필수 시청! 시간 가는 줄 모르는 순삭 해외 영화 추천 5편

    연휴가 길어도 막상 약속을 잡으려니 애매하고, 그렇다고 집에서 하루 종일 잠만 자고 있기도 아깝게 느껴질 때가 있습니다.

    배달음식 하나 시켜놓고 소파에 기대어 편하게 쉴 수 있다면, 이럴 때만큼 영화 한 편이 잘 어울리는 시간도 없습니다.

    다만 이미 몇 번씩 본 명절 단골 영화보다는 처음부터 끝까지 몰입하면서 시간 가는 줄 모르고 볼 수 있는 작품이 더 끌리게 됩니다.

    그래서 이번에는 첩보 액션부터 전쟁 대작, 달달한 로맨스, 일본 감성 영화, 따뜻하게 마무리되는 작품까지 추석 집콕 시간에 잘 어울리는 해외영화 5편을 골라봤습니다.

    1. 킹스맨: 시크릿 에이전트

    장르 : 첩보 · 액션 · 코미디
    개봉 : 2015년 국내 개봉
    주연 : 콜린 퍼스 · 태런 에저턴 · 사무엘 L. 잭슨

    아버지를 일찍 잃고 불우한 환경에서 성장한 청년 에그시(태런 에저턴)는 뛰어난 능력을 갖고 있지만 제대로 된 기회를 잡지 못한 채 사고를 치며 살아갑니다. 그러던 어느 날 경찰에 체포된 에그시는 어린 시절 아버지의 동료였던 한 남자에게 받은 전화번호를 떠올립니다.

    그 번호의 주인은 영국 신사처럼 보이는 해리 하트(콜린 퍼스). 하지만 그의 실제 정체는 어느 국가에도 소속되지 않은 비밀 정보조직 ‘킹스맨’의 베테랑 요원입니다. 해리는 에그시의 아버지가 과거 자신의 목숨을 구한 킹스맨 요원이었다는 사실을 알려주고, 에그시에게 새로운 요원이 될 수 있는 기회를 줍니다.

    같은 시기 세계적인 억만장자 리치몬드 발렌타인(사무엘 L. 잭슨)은 전 세계 사람들에게 무료 통신 서비스를 제공하며 엄청난 영향력을 넓혀갑니다. 하지만 무료로 배포된 SIM 카드에는 아무도 예상하지 못한 목적이 숨겨져 있었고, 실종되는 유명 인사들이 늘어나면서 킹스맨은 발렌타인의 계획을 추적하기 시작합니다.

    에그시는 킹스맨 후보들과 경쟁하며 새로운 세계에 들어서고, 해리는 직접 발렌타인의 뒤를 쫓습니다. 그러나 사건의 실체가 드러나면서 단순한 첩보 작전을 넘어 전 세계를 위험에 빠뜨릴 계획과 맞서게 됩니다.

    집콕 관람 포인트
    콜린 퍼스의 정제된 영국 신사 이미지와 태런 에저턴의 거침없는 캐릭터가 대비되고, 첩보·액션·유머가 빠르게 이어져 긴 연휴에 가볍게 몰입하기 좋은 작품입니다.

    2. 트로이

    장르 : 전쟁 · 액션 · 역사 대작
    개봉 : 2004년
    주연 : 브래드 피트 · 에릭 바나 · 올랜도 블룸 · 다이앤 크루거

    고대 그리스의 강국 스파르타를 방문한 트로이의 왕자 파리스(올랜도 블룸)는 스파르타의 왕비 헬레네(다이앤 크루거)와 사랑에 빠지고, 결국 그녀와 함께 트로이로 돌아갑니다.

    헬레네를 빼앗긴 스파르타의 왕 메넬라오스는 형이자 미케네의 왕인 아가멤논에게 도움을 요청하고, 아가멤논은 이를 계기로 그리스의 여러 왕국을 끌어모아 대규모 군대를 조직합니다. 목표는 헬레네를 되찾는 것뿐 아니라 오랫동안 눈독 들여온 트로이 정복입니다.

    그리스군에는 최고의 전사로 불리는 아킬레우스(브래드 피트)가 합류하고, 트로이에서는 왕세자 헥토르(에릭 바나)가 도시와 가족을 지키기 위해 전쟁의 중심에 섭니다.

    수많은 함선이 트로이 해안에 도착하면서 대규모 전쟁이 시작되고, 아킬레우스와 헥토르를 중심으로 전투가 이어지며 양쪽 모두 물러설 수 없는 상황으로 치닫습니다. 성벽 공방전과 대규모 군대의 충돌, 일대일 결투가 이어지는 만큼 긴 연휴에 스케일 큰 영화를 찾는 사람에게 잘 맞는 작품입니다.

    집콕 관람 포인트
    브래드 피트의 아킬레우스와 에릭 바나의 헥토르가 맞서는 장면을 중심으로 전쟁·영웅·대규모 전투를 한 번에 볼 수 있는 블록버스터입니다.

    3. 어바웃 타임

    장르 : 로맨스 · 판타지 · 드라마
    개봉 : 2013년
    주연 : 도널 글리슨 · 레이첼 맥아담스 · 빌 나이

    21살이 된 팀(도널 글리슨)은 어느 날 아버지에게 집안 남자들에게 특별한 능력이 있다는 이야기를 듣습니다. 어두운 공간에서 눈을 감고 과거의 특정 순간을 떠올리면 자신이 살아온 시간 안에서 과거로 돌아갈 수 있다는 것입니다.

    처음에는 믿기 어려웠지만 실제로 능력을 확인한 팀은 자신의 연애와 인생을 조금씩 바꿔보기 시작합니다. 런던으로 이사한 뒤 우연히 만난 메리(레이첼 맥아담스)에게 마음을 빼앗기지만, 시간을 되돌리는 과정에서 두 사람이 처음 만났던 순간 자체가 사라지는 일이 벌어집니다.

    팀은 다시 메리를 찾아 나서고, 그녀와 가까워지기 위해 여러 번 시간을 되돌리며 새로운 만남을 만들어갑니다. 실수했던 대화를 고치고, 놓쳤던 순간을 다시 잡으면서 두 사람의 관계는 점차 깊어집니다.

    연애와 결혼, 가족생활이 이어진 뒤에도 팀은 자신의 능력을 계속 사용하지만, 시간을 되돌린다고 해서 모든 일이 원하는 방향으로 바뀌는 것은 아니라는 상황과 마주하게 됩니다. 로맨스와 가족 이야기가 자연스럽게 이어지면서 웃음과 감동을 함께 가져가는 작품입니다.

    집콕 관람 포인트
    레이첼 맥아담스와 도널 글리슨의 로맨스가 중심이지만 가족 이야기와 코미디가 함께 이어져 액션 영화 사이에서 분위기를 부드럽게 바꿔보고 싶을 때 보기 좋은 작품입니다.

    4. 나는 내일, 어제의 너와 만난다

    장르 : 로맨스 · 판타지 · 드라마
    개봉 : 2017년 국내 개봉
    주연 : 후쿠시 소우타 · 고마츠 나나

    교토의 미술대학에 다니는 20살 타카토시(후쿠시 소우타)는 전철에서 우연히 만난 에미(고마츠 나나)에게 첫눈에 반합니다. 용기를 내 말을 걸고 다시 만나자는 약속을 잡으려 하지만, 에미는 뜻밖에도 눈물을 보입니다.

    이후 두 사람은 다시 만나 데이트를 시작하고 빠르게 가까워집니다. 처음 손을 잡고, 처음 이름을 부르고, 함께 평범한 시간을 보내는 순간마다 에미는 이유를 알 수 없는 눈물을 보이지만 타카토시는 그 이유를 알지 못합니다.

    그러던 어느 날 에미는 타카토시에게 자신이 숨겨왔던 비밀을 이야기합니다. 두 사람에게 주어진 시간에는 평범한 연인과는 다른 규칙이 있었고, 함께할 수 있는 시간은 단 30일이라는 사실이 드러납니다.

    처음에는 풋풋한 일본 청춘 로맨스처럼 시작하지만, 이 비밀이 밝혀진 뒤부터 앞에서 지나쳤던 장면들이 전혀 다르게 보이기 시작합니다. 같은 장면을 다시 떠올리게 만드는 시간 설정이 이 영화의 가장 큰 특징입니다.

    집콕 관람 포인트
    후쿠시 소우타와 고마츠 나나의 풋풋한 로맨스에 시간 판타지가 결합된 작품으로, 잔잔하게 시작해 뒤로 갈수록 몰입감이 커지는 일본 영화를 찾을 때 잘 맞습니다.

    5. 마션

    장르 : SF · 생존 · 드라마
    개봉 : 2015년
    주연 : 맷 데이먼 · 제시카 차스테인 · 치웨텔 에지오포 · 제프 대니얼스

    화성 탐사 임무를 수행하던 아레스 3 대원들은 거대한 모래폭풍을 만나 긴급 철수를 결정합니다. 하지만 철수 과정에서 마크 와트니(맷 데이먼)가 사고를 당하고, 동료들은 그가 사망했다고 판단한 채 화성을 떠납니다.

    그러나 와트니는 기적적으로 살아남습니다. 문제는 화성에 혼자 남았다는 사실입니다. 다음 유인 탐사선이 도착하기까지는 오랜 시간이 남아 있고, 기지에 남아 있는 식량과 산소만으로는 버틸 수 없는 상황입니다.

    식물학자인 와트니는 기지 안에 작은 재배 공간을 만들고 감자를 키우기 시작합니다. 남아 있는 장비를 수리하고, 물과 식량을 계산하며 하루하루 생존 가능 시간을 늘려갑니다.

    한편 지구의 NASA는 위성사진을 통해 와트니가 살아 있다는 사실을 발견하고 충격에 빠집니다. NASA는 그와 다시 통신할 방법을 찾기 시작하고, 우주에 있는 동료들 역시 뒤늦게 와트니의 생존 사실을 알게 됩니다.

    이후 이야기는 화성에서 혼자 버텨야 하는 와트니와, 그를 지구로 데려오기 위해 움직이는 NASA의 구조 작전이 동시에 진행되면서 긴장감을 높여갑니다. 생존 영화이지만 지나치게 무겁지 않고, 와트니 특유의 유머가 계속 섞여 있어 비교적 편하게 볼 수 있습니다.

    집콕 관람 포인트
    광활한 화성 풍경과 우주 탐사 장면, 한 사람을 구하기 위한 대규모 구조 작전이 함께 이어집니다. SF 대작을 보고 싶지만 너무 복잡하거나 무거운 영화는 부담스러운 날 보기 좋은 작품입니다.
  • 모르면 1순위 날립니다: 국민주택 청약 탈락하는 사람들이 절대 모르는 3가지 함정

    모르면 1순위 날립니다: 국민주택 청약 탈락하는 사람들이 절대 모르는 3가지 함정

    “매달 자동이체로 청약통장에 돈 빠져나가고 있으니, 언젠간 나도 당첨되겠지?” 혹시 지금 이렇게 안일하게 생각하고 계시지 않나요?

    민간 건설사가 짓는 아파트(민영주택)와 달리, LH나 SH 등이 공급하는 ‘국민주택’은 조건이 훨씬 까다롭고 복잡합니다. 시세보다 저렴하게 내 집 마련을 할 수 있는 최고의 기회지만, 정작 당첨 커트라인에 다다르고도 어처구니없는 실수로 1순위 자격을 날리거나 당첨이 취소되는(부적격 처리) 사람이 수두룩합니다.

    오늘은 당신의 소중한 청약통장을 무용지물로 만들어버리는 ‘국민주택 청약의 3가지 함정’을 낱낱이 파헤쳐 드립니다.

    🚨 첫 번째 함정: “지금이라도 목돈 한꺼번에 넣으면 되지 않나? (소급 납입의 착각)”

    가장 많은 분들이 저지르는 치명적인 실수입니다. 청약통장 유지 기간을 늘리려다 매월 최소 금액인 2만 원씩만 자동이체 해두었거나, 혹은 “어차피 나중에 청약 때 목돈을 한 번에 훅 부어버리면 총액이 맞춰지겠지?” 하고 안일하게 생각하는 경우입니다.

    민영주택(일반 민간 아파트)이라면 가점제나 추첨제 위주라 크게 상관없을 수 있지만, 국민주택 일반공급은 규칙이 완전히 다릅니다.

    • ‘소급 납입’과 ‘일시 예치’는 절대 통하지 않습니다: 국민주택은 연체 없이 매월 약정 납입일에 꼬박꼬박 낸 ‘횟수’와 ‘인정 금액’만 정직하게 실적으로 쳐줍니다. 청약 공고가 뜨기 직전이나 당첨 가능성이 보일 때 부족한 돈을 목돈으로 한 번에 채워 넣는 편법은 아예 인정되지 않습니다. 즉, 과거에 비워둔 월 납입금은 영원히 복구할 수 없습니다.
    • 월 납입 인정액의 한계: 과거에는 한 달에 최대 10만 원까지만 인정해 주었지만, 최근 공공분양 청약 인정액이 월 25만 원으로 상향되었습니다. 매월 2만 원씩 넣은 사람은 10만 원씩 넣은 사람과 애초에 게임이 안 되었고, 이제는 25만 원씩 꽉 채워온 사람들과의 경쟁에서 밀릴 수밖에 없습니다.

    지금 당장 은행 어플을 켜서 내 통장에 찍힌 잔액이 아니라, ‘국민주택 납입 인정금액’이 얼마인지 확인해 보세요. 오늘부터라도 매월 정해진 금액을 꾸준히 붓지 않으면, 1순위 자격을 가지고도 순식간에 밀려나게 됩니다.확인해 보세요. 단순히 계좌에 찍힌 총액이 아니라 ‘국민주택 인정 금액’이 중요합니다.

    🚨 두 번째 함정: “나만 무주택자면 되는 줄 알았다” (무주택세대구성원의 늪)

    청약 신청자인 ‘나’의 이름으로 된 집이 없다고 해서 안심하면 큰일 납니다. 국민주택은 원칙적으로 ‘무주택세대구성원’ 자격을 요구합니다.

    • 동거 중인 부모님의 주택: 주민등록등본에 함께 등재된 부모님(또는 조부모님 등)이 집을 소유하고 있다면, 당신은 무주택자가 아닙니다. (단, 만 60세 이상 직계존속이 소유한 경우는 예외적으로 무주택으로 간주하는 규정이 있으니 반드시 확인해야 합니다.)
    • 형제자매의 함정: 형제자매는 세대구성원에 포함되지 않아 주택이 있어도 상관없지만, 세대주 설정이나 청약 조건에 따라 복잡해질 수 있습니다.

    청약을 앞두고 있다면 미리 ‘세대 분리’를 통해 본인을 완벽한 단독 무주택 세대주로 만들어 두는 것이 가장 안전한 전략입니다. 모집공고일 당일에 허겁지겁 분리해 봐야 이미 늦습니다.

    ⚠️ [함정 2] “소득만 통과하면 뭐해?”… 등골 빼먹는 ‘부동산·총자산’ 폭탄

    많은 분들이 월평균 소득 기준만 통과하면 안심하십니다. 하지만 현장에서 가장 많이 탈락하는 이유는 바로 ‘자산 기준(부동산+자동차+금융자산)’ 초과입니다.

    • 부동산 가액 함정: 세대원 전원이 소유한 토지 및 건축물 가액이 기준(보통 2억 원대 중후반)을 넘으면 즉시 탈락합니다. 시골에 방치된 오래된 땅이나 부모님과 등본이 묶여 있는 주택 지분 때문에 발목 잡히는 경우가 부지기수입니다.
    • 총자산 기준: 부동산, 자동차, 예적금, 주식 등을 모두 합산한 총자산 가액(보통 3억 원대 중반 선)을 초과하면 당첨되셔도 무참히 취소됩니다.

    🚨 세 번째 함정: “당첨만 되면 끝? 잔금 치르기 전 취소 폭탄” (소득 및 자산 기준)

    기적처럼 당첨 문자를 받고 환호성을 질렀는데, 몇 주 뒤 ‘부적격 취소’ 통보를 받는 사례가 매년 쏟아집니다. 바로 소득 및 자산 기준을 초과했기 때문입니다.

    • 자동차 가액의 배신: 국민주택은 보유한 자동차의 가액 기준(예: 약 4,500만 원대 내외, 매년 갱신)을 철저히 따집니다. “우리 차는 1,600cc 준중형이니까 괜찮겠지” 하고 방심하다가 큰코다칩니다. 청약 심사에서는 엔진 배기량(cc)이 아니라 오직 보건복지부 기준 ‘차량 기준가액’을 보기 때문에, 외제차나 신형 그랜저 등을 풀옵션으로 뽑았다가 자산 기준 초과로 탈락하는 경우가 매우 흔합니다. (※ 중고차 시세가 아니라 정부 고시 기준가액을 기준으로 합니다.)
    • 맞벌이 소득의 함정: 전년도 도시근로자 가구당 월평균 소득 기준(100%~140% 등 특공 유형에 따라 다름)을 맞춰야 합니다. 작년에 성과급을 많이 받았거나 연봉이 인상되었다면 커트라인을 훌쩍 넘길 수 있습니다.

    반드시 모집공고일에 명시된 자동차 가액(보건복지부 장관이 정하는 차량 기준 가액)과 건강보험공단 보수월액을 사전에 조회해 봐야 합니다.액(보건복지부 장관이 정하는 차량 기준 가액)과 건강보험공단 보수월액을 사전에 조회해 봐야 합니다.

    🚗 자동차 청약 기준 변경 역사 (2015년 개정)

    • 2015년 이전: 공공임대나 일부 주택 공급에서 자동차 자산을 볼 때 “배기량 2,000cc 이하” 같은 배기량 기준을 함께 적용하거나 혼용했습니다.
    • 2015년 7월 이후 (주택공급규칙 대대적 개정): 정부가 공공주택 및 청약 제도의 자산 기준을 대폭 손질하면서, 배기량 규정은 완전히 폐지되고 오직 보건복지부 장관이 정하는 ‘차량 기준가액(시가표준액)’ 금액으로만 심사하기 시작했습니다. (이후 매년 물가상승률을 반영해 기준 금액만 조금씩 갱신되어 오고 있습니다.)

    💡 맺음말: 모집공고일이 뜨기 전에 ‘미리’ 세팅하라

    국민주택 청약은 당첨만 되면 수억 원의 안전 마진(시세 차익)을 기대할 수 있는 훌륭한 기회입니다. 하지만 그만큼 국가에서 철저하게 자격을 검증합니다.

    모든 자격 요건의 기준일은 ‘입주자 모집 공고일’입니다. 공고가 뜬 날 이후에 부랴부랴 세대를 분리하고, 차를 팔고, 납입금을 올려봐야 소용이 없습니다. 지금 바로 내 청약통장의 납입 인정액과 등본상 세대원들의 주택 소유 여부를 점검해 보세요.

    📌 [핵심 요약] 국민주택 내 집 마련을 위해 지금 당장 체크할 3가지

    • 1. 청약통장 ‘납입 인정금액’ 확인하기:
      목돈을 한 번에 넣는 것은 불가능합니다. 오늘부터라도 매월 연체 없이 꾸준히(최대 인정 한도인 월 25만 원까지) 납입하고 있는지 은행 앱에서 직접 확인하세요.
    • 2. 완벽한 ‘무주택 세대구성원’ 만들기:
      나뿐만 아니라 세대원 전원의 주택 소유 여부를 미리 체크하고, 필요하다면 모집공고일 전에 미리 세대 분리를 완료해 두세요.
    • 3. 자동차 및 소득 자산 기준 사전 조회:
      배기량(cc)이 아니라 정부 고시 ‘차량 기준가액’과 건강보험공단 보수월액 기준을 미리 확인하여, 당첨 후 부적격으로 취소되는 비극을 예방하세요.
    💡 “청약은 당첨되고 준비하는 것이 아니라, 통장을 만드는 그 순간부터 시작됩니다.”

    ⚠️ 꼭 확인해 주세요! (면책 공지 및 안내) p>

    본 포스팅은 일반적인 국민주택 청약 기준과 자주 발생하는 부적격 사례를 바탕으로 작성된 정보성 글입니다. 청약 제도는 수시로 개정되며, 개개인의 세대 구성, 소득 산정 방식, 자산 보유 형태에 따라 세부 기준이 다르게 적용될 수 있습니다.

    정확한 당첨 자격 및 세부 심사 기준은 반드시 LH 청약플러스, 청약홈 및 해당 입주자모집공고문을 우선적으로 확인하시어 불이익이 없으시길 바랍니다. 최종 책임은 본인에게 있으며, 본 블로그는 법적 책임의 근거로 사용될 수 없습니다.

    📊 3억 대출 이자 충격과 30년 상환의 현실이 궁금하다면

    ➡️ 3억 대출이자 충격 포스팅 바로가기
  • 3,000万のローン利息ショック?35年で1千万超えって本当?今すぐ確認します。

    3,000万のローン利息ショック?35年で1千万超えって本当?今すぐ確認します。

    家を購入したり資金計画を立てるときについつい見落しがちな最大の落とし穴、それが「総利息」です。毎月払う返済額だけを見ると「これなら無理なく払えるか」と思いがちですが、35年という長い時間が積み重なったときに銀行へ支払う総利息を計算してみると、まさに頭をハンマーで殴られたような衝撃を受けます。

    特に3,000万円という重みのあるローンは、金利がわずか1〜2%違うだけで毎月の返済額だけでなく、35年間の総利息で数百万円から、なんと1,000万円以上の差が生まれることになります。

    3,000万円を借り入れた場合、金利1%、2%、3%で毎月の返済額と総利息がどれほど変わるのか、今すぐ一緒に確認していきましょう!

    1. 金利1%の場合:「元金の20%以上が利息に?」

    • 適用条件: 3,000万円 / 35年返済 / 元利金等返済
    • 毎月の返済額: 約8万4,000円
    • 35年間の総返済額: 約3,550万円
    • 35年間で支払う利息総額: 約550万円

    比較的負担が少なく見える1%の金利であっても、35年という気の遠くなるような期間を適用すると話はまったく違ってきます。3,000万円を借りて、実際に私たちが返済していく総額は約3,550万円のレベルになります。その中で約550万円がそのまま利息として消えていくわけです。

    つまり「金利が1%台だし大したことないか」と軽く考えがちですが、長期の返済構造では決して小さくない追加負担がしっかりと乗っかってくるというわけです。

    📈 最近の金利動向や金融政策の背景を確認する

    ➡️ 日本銀行 金利・金融政策 動向ページ

    2. 金利2%の場合:「利息が瞬時に1,000万円を突破」

    • 適用条件: 3,000万円 / 35年返済 / 元利金等返済
    • 毎月の返済額: 約9万9,000円
    • 35年間の総返済額: 約4,150万円
    • 35年間で支払う利息総額: 約1,150万円

    金利が2%へとグッと跳ね上がると、毎月の返済額は約10万円のラインにまでふくれ上がります。1%と比較してみると、1ヶ月あたりの差額は約1万5,000円程度です。

    もちろん月単位で見れば「思ったほど大きく変わらないな」と感じるかもしれませんが、これを35年という歳月で長く引き伸ばしてみると、全体像がまったく覆ります。1%と2%の最終的な総利息の差はなんと約600万円レベルまで広がり、総利息は軽々と1,000万円の大台を超えていくことになります。

    毎月ポケットから出ていく数万円の差額が、長期で蓄積されることで最終的に数千万もの巨大な格差へと膨れ上がる恐ろしい構造です。

    🏡 日本の住宅政策や市場の動向を詳しく知りたい方へ

    ➡️ 国土交通省 住宅局(公式情報・施策)

    3. 金利3%の場合:「借りた額の半分近くを利息に払う、利息地獄」

    • 適用条件: 3,000万円 / 35年返済 / 元利金等返済
    • 毎月の返済額: 約11万5,000円
    • 35年間の総返済額: 約4,850万円
    • 35年間で支払う利息総額: 約1,850万円

    金利が3%台にまで達すると、毎月の返済額は約11万5,000円レベルへと首元を締め付けてきます。3,000万円を借りたのに、35年間で返済する総額は約4,850万円、そのうち利息だけで約1,850万円に達します。

    事実上、自分が借り入れた元金の60%に迫る金額を、利息としてそのまま追加で負担させられているわけです。

    ここで最も注目すべきなのは、1%と3%の最終的な格差です。毎月の返済額の差は3万円程度ですが、35年間の総利息の差はなんと約1,300万円以上も広がります。金利2%のわずかな違いが、長期ローンではこれほど莫大な金額へと化けてしまうのです。

    🧮 正確な返済額をご自身でシミュレーションしたい方はこちら

    ➡️ 住宅金融支援機構 公式シミュレーション(フラット35)

    💡 最後に:私たちが住宅ローンに向き合う姿勢

    最初はタイトルを見て「まさか1,000万超えなんて大げさな」と思われたかもしれませんが、実際に冷徹な計算機を叩いて導き出した結果は、それよりもはるかに大きなものでした。

    3,000万円を35年間、元利金等返済で返していくとなれば、金利が1%という優しい条件であっても総利息はすでに500万円を軽々と超え、金利が3%であれば約1,850万円というレベルまで跳ね上がってしまうからです。

    だからこそ、住宅ローンを計画するときは単に「今の自分の収入で毎月いくらまで払えるか」だけを確認するのでは、決して安心できません。

    • 毎月の返済額だけでなく、35年間で支払う総利息まで必ずセットで確認する
    • 余裕資金ができたときは、繰り上げ返済(期間短縮型・返済額軽減型)の効果を細かく比較する
    • 0.1〜0.5%でも低い金利を求め、フラット35や各金融機関の優遇金利を比較する
    • 変動金利と固定金利の条件を、自分のリスク許容度に合わせてしっかりと天秤にかける
    • 借り換えを検討する際は、金利だけでなく手数料や諸費用までしっかり計算に入れる

    結局のところ、長期ローンにおいては金利の0.1%という数字が当座は小さく見えても、時間が経つにつれてその波及効果は想像以上に大きくなります。住宅ローンとは結局「いくら借りるか」よりも「どんな金利で、どれほど長く、どのように返していくか」の方がはるかに重要だという点を、ぜひ心に留めておいてください。

    この機会に、ご自身の現在のローン金利や毎月の返済額だけでなく、背後につきまとっている総利息の金額まで、今一度しっかりと見直してみてはいかがでしょうか?


    🏦 実際の民間金融機関の住宅ローン金利を比較する

    ➡️ 三菱UFJ銀行 住宅ローン(代表的なメガバンク事例)

    ※ 上記の数値はご理解を深めていただくための「3,000万円、35年返済、元利金等返済」を基準としたシミュレーション例です。実際の返済額や総利息は、ご利用の金融機関、金利タイプ(変動・固定)、優遇金利の適用有無、据置期間、返済方式によって多少異なる場合がありますので、正確な金額は必ず金融機関にてご確認ください。

  • 3억 대출 이자 충격? 30년 1억이 넘어간다고? 지금 확인합니다.

    3억 대출 이자 충격? 30년 1억이 넘어간다고? 지금 확인합니다.

    집을 마련하거나 자금을 계획할 때 무심코 지나치기 쉬운 가장 큰 함정, 바로 ‘총이자’입니다. 매달 내는 월 상환액만 보면 “이 정도면 버틸 만한데?” 싶지만, 30년이라는 시간이 쌓였을 때 은행에 갖다 바치는 총이자를 계산해 보면 그야말로 뒤통수가 얼얼해집니다.

    특히 3억 원이라는 묵직한 대출은 금리가 고작 1~2%포인트만 달라져도 월 상환액뿐만 아니라 30년 총이자에서 수천만 원에서 무려 1억 원 이상 차이가 나게 됩니다.

    3억 원을 대출받았을 때 금리 3%, 4%, 5%에서 월 상환액과 총이자가 과연 얼마나 달라지는지, 지금 바로 저와 함께 확인해 보겠습니다!

    1. 금리 3%일 때: “원금의 절반이 이자로?”

    • 적용 조건: 3억 원 / 30년 만기 / 원리금균등상환
    • 월 납입금: 약 126만 원
    • 30년 총 상환액: 약 4억 5,500만 원
    • 30년 동안 총 납부하는 이자: 약 1억 5,500만 원

    비교적 부담이 낮아 보이는 3% 금리라 하더라도, 30년이라는 어마어마한 기간을 적용하면 이야기가 완전히 달라집니다. 3억 원을 빌렸지만 우리가 실제로 갚아나가는 총액은 약 4억 5,500만 원 수준이 되거든요. 이 중에서 약 1억 5,500만 원이 고스란히 이자로 빠져나갑니다.

    즉 “금리가 3%밖에 안 되는데 뭐”라고 대수롭지 않게 생각하기 쉽지만, 장기간 상환 구조에서는 이미 원금의 절반에 가까운 금액이 추가 부담으로 묵직하게 붙는 셈입니다.

    2. 금리 4%일 때: “이자가 순식간에 2억 원 돌파”

    • 적용 조건: 3억 원 / 30년 만기 / 원리금균등상환
    • 월 납입금: 약 143만 원
    • 30년 총 상환액: 약 5억 1,500만 원
    • 30년 동안 총 납부하는 이자: 약 2억 1,500만 원

    금리가 4%로 껑충 올라가면 월 상환액은 약 143만 원 수준까지 훌쩍 뜁니다. 3%와 비교해 보면 한 달 차이는 약 17만 원 정도예요.

    물론 월 기준으로만 보면 “생각보다 그렇게 크지 않은데?”라고 체감할 수 있지만, 이걸 30년이라는 세월로 길게 늘려 보면 전체 그림이 완전히 뒤바뀝니다. 3%와 4%의 최종 총이자 차이는 무려 약 6천만 원 수준까지 벌어지거든요.

    매달 내 주머니에서 나가는 몇십만 원의 차이가 장기간 누적되면서 결국 수천만 원이라는 거대한 격차로 커지는 무서운 구조입니다.

    3. 금리 5%일 때: “빌린 돈만큼 이자를 더 내는 이자 지옥”

    • 적용 조건: 3억 원 / 30년 만기 / 원리금균등상환
    • 월 납입금: 약 161만 원
    • 30년 총 상환액: 약 5억 8,000만 원
    • 30년 동안 총 납부하는 이자: 약 2억 8,000만 원

    금리가 5% 선까지 올라가면 월 상환액은 약 161만 원 수준으로 턱밑을 조여옵니다. 3억 원을 빌렸는데 30년 동안 갚는 총액은 약 5억 8천만 원, 그 가운데 이자만 약 2억 8천만 원에 달해요.

    사실상 내가 빌린 원금 3억 원에 거의 맞먹는 금액을 이자로 고스란히 추가 부담하는 셈입니다.

    여기서 가장 눈여겨봐야 할 부분은 바로 3%와 5%의 최종 격차입니다. 월 상환액 차이는 약 35만 원 수준이지만, 30년 총이자 차이는 무려 약 1억 2천만 원 이상 벌어지게 됩니다. 금리 2%포인트라는 작은 차이가 장기 대출에서는 이렇게 어마어마한 금액으로 돌변하는 것이죠.

    금리 대출 원금 30년 총이자 총 상환액
    3% 3억 원 약 1억 5,533만 원 약 4억 5,533만 원
    4% 3억 원 약 2억 1,561만 원 약 5억 1,561만 원
    5% 3억 원 약 2억 7,977만 원 약 5억 7,977만 원

    ※ 3억 원 대출, 30년 만기, 원리금균등상환 기준으로 계산한 예시입니다. 실제 상환액은 적용 금리, 우대금리, 상환방식 등에 따라 달라질 수 있습니다.

    📊 3억 대출 월 상환액과 총이자를 직접 확인해보세요
    ➡️ 한국주택금융공사 월별상환원리금 계산기

    💡 글을 마치며: 우리가 대출을 대하는 자세

    처음 제목을 보고 “설마 1억이 넘어간다고?” 생각하셨겠지만, 실제로 차가운 계산기를 두드려본 결과는 그보다 훨씬 더 큽니다.

    3억 원을 30년 동안 원리금균등으로 갚아나간다면, 금리가 3%인 착한 조건에서도 총이자는 이미 약 1억 5천만 원을 훌쩍 넘어서고, 금리가 5%라면 약 2억 8천만 원 수준까지 치솟으니까요.

    그렇기 때문에 대출을 계획할 때는 단순히 “지금 내 소득으로 매달 얼마까지 낼 수 있나?”만 확인해서는 절대 안전하지 않습니다.

    • 월 상환액뿐만 아니라 30년 동안 나가는 총이자까지 반드시 같이 확인하기
    • 여윳돈이 생겼을 때 중도상환수수료와 이자 절감 효과를 꼼꼼히 비교해 보기
    • 0.1~0.5%포인트라도 낮은 금리를 찾아 발품 팔거나 갈아타기
    • 고정금리와 변동금리 조건을 내 상황에 맞게 함께 저울질하기
    • 대환대출을 고민할 때는 금리뿐만 아니라 각종 수수료와 부대비용까지 챙겨보기

    결국 장기 대출은 금리 0.1%포인트가 당장은 작아 보일지 몰라도, 시간이 흐를수록 그 파급력은 상상 이상으로 커집니다. 대출은 결국 ‘얼마를 빌리느냐’보다 ‘어떤 금리로, 얼마나 오래, 어떻게 갚아나가느냐’가 훨씬 더 중요하다는 점을 꼭 기억하셨으면 좋겠습니다.

    이번 기회에 현재 나의 대출 금리와 매달 나가는 월 상환액뿐만 아니라, 내 뒤를 쫓고 있는 총이자까지 한 번 같이 꼼꼼히 점검해 보시는 건 어떨까요?

    📌 대출 갈아타기 전 금리와 조건을 함께 비교해보세요
    ➡️ 금융감독원 금융상품 한눈에 확인하기

    ※ 위 수치는 이해를 돕기 위해 3억 원, 30년 만기, 원리금균등상환 방식을 기준으로 계산한 예시입니다. 실제 상환액과 총이자는 이용하시는 금융기관, 금리 유형, 우대금리 적용 여부, 거치기간, 상환방식에 따라 다소 차이가 있을 수 있으므로 정확한 금액은 반드시 금융기관을 통해 확인하시기 바랍니다.

  • 아이 낳으면 200만원?” 2026년 출산지원금, 부모급여까지 합치면 얼마일까

    아이 낳으면 200만원?” 2026년 출산지원금, 부모급여까지 합치면 얼마일까

    “아이를 낳으면 지원금이 나온다는데, 실제로 얼마를 받을 수 있을까?”

    출산을 앞두면 가장 먼저 걱정되는 것이 병원비와 육아비입니다. 그런데 2026년에는 출생 직후 받는 첫만남이용권뿐 아니라 매달 지급되는 부모급여와 아동수당까지 함께 받을 수 있습니다.

    여기에 거주지역에 따라 지자체 출산지원금이 별도로 붙을 수 있어, 실제 지원 규모는 생각보다 커질 수 있습니다.

    2026년 출산지원 핵심
    · 첫째 첫만남이용권 : 200만원
    · 둘째 이상 첫만남이용권 : 300만원
    · 0세 부모급여 : 월 100만원
    · 1세 부모급여 : 월 50만원
    · 아동수당 : 월 10만~13만원
    ※ 지자체 출산지원금은 별도로 추가될 수 있습니다.

    첫째 200만원, 둘째부터는 300만원

    아이를 출산하면 가장 먼저 확인할 수 있는 지원이 첫만남이용권입니다.

    2024년 이후 출생아부터 첫째는 200만원, 둘째 이상은 300만원이 지급됩니다.

    구분 지원금 지급방식
    첫째 200만원 국민행복카드 바우처
    둘째 이상 300만원 국민행복카드 바우처

    현금이 통장으로 들어오는 방식이 아니라 국민행복카드 바우처로 지급되며, 유흥·사행성 업종 등을 제외한 대부분의 업종에서 사용할 수 있습니다.

    보건복지부|첫만남이용권 공식 안내 →

    0세는 매달 100만원, 1세는 50만원

    첫만남이용권이 출생 직후 받는 일회성 지원이라면, 부모급여는 매달 지급되는 지원입니다.

    0세 아동 : 월 100만원
    1세 아동 : 월 50만원

    가정에서 아이를 돌보는 경우 현금으로 받을 수 있고, 어린이집을 이용하면 보육료 바우처와 연계해 지급됩니다.

    따라서 단순 계산하면 0세 기간 12개월 동안 부모급여만 최대 1,200만원 규모가 됩니다.

    보건복지부|부모급여 공식 안내 →

    아동수당도 매달 별도로 지급

    부모급여와 별도로 아동수당도 지급됩니다.

    2026년부터는 지급대상이 만 9세 미만 아동으로 확대됐습니다.

    거주지역 월 지급액
    수도권 10만원
    비수도권 10.5만원
    인구감소지역 우대 11만원
    인구감소지역 특별 + 지역화폐 최대 13만원

    즉 같은 아이여도 거주지역에 따라 아동수당 지급액이 달라질 수 있습니다.

    보건복지부|아동수당 공식 안내 →

    첫째 아이, 출생 후 1년 동안 얼마나 받을까?

    가장 궁금한 부분은 실제 합계입니다. 수도권에서 첫째 아이가 태어났다고 가정해 단순 계산해보겠습니다.

    지원항목 1년 기준
    첫만남이용권 200만원
    0세 부모급여 1,200만원
    아동수당 120만원
    합계 약 1,520만원

    여기에 지자체 출산지원금까지 있다면 실제 지원 규모는 더 커질 수 있습니다.

    ※ 위 계산은 수도권 거주, 0세 기간 12개월을 단순 계산한 예시입니다. 출생월, 어린이집 이용 여부, 지급방식 등에 따라 실제 수령액은 달라질 수 있습니다.

    둘째부터는 첫해 지원금이 더 커진다

    둘째 이상은 첫만남이용권이 200만원이 아니라 300만원입니다.

    수도권 기준으로 같은 방식으로 계산하면

    첫만남이용권 : 300만원
    부모급여 : 1,200만원
    아동수당 : 120만원
    합계 : 약 1,620만원

    첫째보다 첫해 기준 약 100만원 더 많습니다.

    지역별 출산지원금은 별도로 확인

    여기까지는 전국 공통 지원입니다.

    실제로는 각 지자체가 별도로 운영하는 출산장려금·출산축하금·양육지원금이 추가될 수 있습니다.

    첫째부터 지급하는 곳도 있고, 둘째·셋째부터 금액이 크게 늘어나는 지역도 있습니다. 또 한 번에 지급하지 않고 1~3년에 걸쳐 나눠 지급하는 경우도 많습니다.

    주의할 점
    지자체 출산지원금은 거주기간, 출생신고일, 부모 주소지, 출생순위 등에 따라 조건이 다릅니다. 예산이 소진되거나 조례가 바뀌면 금액도 변경될 수 있습니다.

    신청은 ‘행복출산’으로 한 번에

    출생신고를 했다면 정부24의 행복출산 원스톱서비스를 이용하면 편리합니다.

    출생신고와 함께 또는 출생신고 이후 첫만남이용권, 부모급여, 아동수당 등 여러 출산지원 서비스를 한 번에 신청할 수 있습니다.

    온라인은 정부24, 오프라인은 주소지 읍·면·동 행정복지센터에서 신청할 수 있습니다.

    정부24|행복출산 원스톱서비스 →

    출산 전 미리 확인할 4가지

    첫째, 첫째인지 둘째 이상인지에 따라 첫만남이용권 금액이 달라집니다.

    둘째, 부모급여는 어린이집 이용 여부에 따라 현금과 보육료 바우처 지급방식이 달라질 수 있습니다.

    셋째, 아동수당은 2026년부터 거주지역에 따라 지급액이 달라질 수 있습니다.

    넷째, 지자체 지원금은 전국 공통이 아니므로 반드시 현재 주소지 시·군·구청 공고를 따로 확인해야 합니다.

    정리하면
    2026년 첫째 아이가 태어나면 첫만남이용권 200만원에 부모급여와 아동수당이 매달 이어집니다. 여기에 지역별 출산지원금이 추가될 수 있으므로, 출생신고 후 행복출산 원스톱서비스와 거주지역 지원금을 함께 확인하는 것이 좋습니다.
    📌 함께 보면 좋은 글 “결혼하면 100만원?” 2026년 지역별 결혼지원금, 최대 700만원까지
  • 결혼하면 100만원?” 2026년 지역별 결혼지원금, 최대 700만원까지

    결혼하면 100만원?” 2026년 지역별 결혼지원금, 최대 700만원까지

    “결혼하면 지원금도 준다던데, 우리 지역도 받을 수 있을까?”

    2026년에는 일부 지방자치단체에서 혼인한 부부에게 100만원부터 최대 700만원까지 결혼지원금·결혼장려금을 지급하고 있습니다. 다만 전국 공통 제도가 아니고, 나이·거주기간·혼인신고 시점·예산 잔액에 따라 실제 지급 여부가 달라집니다.

    먼저 확인할 핵심
    · 충북 제천·보은·단양 : 100만원
    · 경기 여주 : 100만원
    · 경북 영천 : 총 300만원
    · 강원 정선 : 총 500만원
    · 경북 성주 : 최대 700만원
    ※ 조건 충족뿐 아니라 신청기한과 예산 소진 여부도 반드시 확인해야 합니다.

    2026년 결혼지원금, 지역마다 얼마나 받을까?

    지역 지원금 지급 방식 신청 포인트
    충북 제천·보은·단양 100만원 1회 480쌍·예산 소진 시 종료
    경기 여주 100만원 1회 현금 혼인신고 후 6개월 이내
    경북 영천 300만원 100만원씩 3회 읍면동 행정복지센터 방문
    강원 정선 500만원 200+200+100만원 45세 이하·6개월 이내
    경북 성주 최대 700만원 100만원씩 분할 읍면 행정복지센터 신청

    충북 100만원, 예산이 끝나면 못 받을까?

    그렇습니다. 충북의 2026년 인구감소지역 결혼지원금은 총 480쌍을 대상으로 예산 소진 시까지 지원합니다. 실제로 괴산군은 8월 31일, 영동군은 9월 7일 신청이 마감됐습니다.

    현재 신청 가능한 곳은 제천시·보은군·단양군입니다. 따라서 조건을 모두 충족하더라도 예산이 먼저 소진되면 신청이 조기 마감될 수 있습니다.

    충북은 부부 중 1명이 아래 조건을 모두 충족해야 합니다.

    · 부부 중 1명 이상이 초혼
    · 혼인신고일 기준 청년 연령 충족
    · 제천 19~45세 / 보은 18~45세 / 단양 19~49세
    · 혼인신고일을 포함해 신청일까지 해당 지역에 6개월 이상 계속 거주
    · 혼인신고일 기준 대한민국 국적 보유

    2026년에 혼인신고한 부부는 혼인신고일로부터 1년 이내 신청할 수 있습니다. 다만 예산 소진 시 그보다 먼저 끝날 수 있습니다.

    충북 결혼지원금 공식 안내 확인 →

    여주 100만원, 누가 받고 어떻게 신청할까?

    여주시는 결혼장려금 대상자에게 100만원을 1회 현금으로 지급합니다.

    조건은 초혼인 남자 또는 여자로, 혼인신고일 기준 1년 전부터 신청일까지 계속 여주시에 주민등록을 두고 거주해야 합니다. 또 혼인신고일로부터 6개월 이내에 신청해야 합니다.

    신청은 주소지 읍·면·동 행정복지센터를 방문하거나 정부24 온라인 신청이 가능합니다. 대상자로 확정되면 신청 다음 달 10일에 100만원이 지급됩니다.

    복지로|여주시 결혼장려금 확인 →

    영천 300만원, 한 번에 받는 돈은 아니다

    영천시는 혼인신고일로부터 7년이 지나지 않은 49세 이하 남녀를 대상으로 총 300만원을 지원합니다.

    지급은 한 번에 300만원이 아니라, 100만원씩 3회입니다. 첫 지급은 일정 요건 충족 후, 이후 1년 경과 후 100만원, 다시 1년 경과 후 100만원이 지급됩니다.

    신청은 주소지 읍·면·동 행정복지센터를 방문하면 됩니다.

    영천시 결혼장려금 공식 안내 →

    정선 500만원, 조건과 지급 방식은?

    정선군은 45세 이하 결혼가구를 대상으로 총 500만원을 지원합니다.

    최초 지급 : 200만원
    1년 후 : 200만원
    2년 후 : 100만원

    혼인신고일로부터 6개월이 지나지 않아야 하며, 혼인신고일 1년 전부터 최초 지급 신청일까지 부부 중 1명 이상이 정선군에 주민등록을 두고 실제로 거주해야 합니다.

    재혼도 신청할 수 있지만, 부부 중 1명이라도 과거 정선군 결혼장려금을 받은 적이 있으면 제외됩니다. 지급은 현금이 아니라 모바일 지역화폐 와와페이입니다.

    정선군 결혼장려금 공식 안내 →

    성주 최대 700만원, 상한은 어디까지?

    성주군 결혼장려금은 부부당 최대 700만원입니다.

    신청 다음 달 100만원을 지급한 뒤 첫 지급 후 6개월마다 100만원씩 6회 추가로 지급합니다. 따라서 최대 지급액의 상한은 700만원으로 정해져 있습니다.

    신청은 각 읍·면 행정복지센터에서 접수하며, 신청서와 혼인관계증명서 등을 제출해야 합니다. 성주군청에서 심사 후 대상자를 확정합니다.

    복지로|성주군 결혼장려금 확인 →

    신청 전에 꼭 확인할 4가지

    첫째는 예산이 남아 있는지입니다. 특히 충북처럼 지원 인원과 예산 한도가 정해져 있는 사업은 조건을 충족해도 조기에 마감될 수 있습니다.

    둘째는 혼인신고일부터 신청까지의 기간입니다. 여주와 정선처럼 6개월 이내 신청해야 하는 곳도 있고, 충북처럼 1년 이내 신청할 수 있는 곳도 있습니다.

    셋째는 거주기간입니다. 혼인신고 후 주소만 옮겼다고 바로 받을 수 있는 제도가 아닙니다. 혼인신고 이전부터 일정 기간 거주해야 하는 지역도 있습니다.

    넷째는 최대 지급액과 분할 지급 여부입니다. 300만원, 500만원, 700만원이라고 해도 한 번에 전액을 받는 것이 아니라 몇 년 동안 나눠 받는 경우가 많습니다.

    정리하면
    결혼지원금은 “결혼하면 자동 지급”되는 돈이 아닙니다. 조건을 충족하고 직접 신청해야 하며, 일부 사업은 예산이 먼저 소진되면 조기 종료될 수 있습니다.
  • 수험생 영양제 뭘 먹어야 할까? 시험 전 챙길 5가지와 먹는 시간

    수험생 영양제 뭘 먹어야 할까? 시험 전 챙길 5가지와 먹는 시간

    수능일이 가까워지면 자연스럽게 수험생의 체력 보강에 신경이 쓰일 수밖에 없습니다. 아침 일찍 등교해 밤늦게까지 공부하는 모습을 보면 부모님 입장에서는 종합비타민이나 비타민B군, 홍삼 같은 영양제를 하나라도 더 챙겨주고 싶은 마음이 생기기 마련입니다.

    하지만 수험생이라고 해서 특정 영양제를 많이 먹는 것이 정답은 아닙니다. 평소 식사와 수면 상태를 먼저 살펴보고, 부족할 가능성이 있는 영양소가 무엇인지 확인하는 것이 우선입니다. 수능을 앞둔 시기라면 특히 새로운 제품을 여러 개 추가하기보다 현재 생활습관과 섭취 상태부터 점검하는 것이 좋습니다.

    영양제보다 먼저 확인할 것은 식사

    수험생에게 가장 먼저 확인할 것은 하루 세 끼가 제대로 유지되고 있는지입니다. 청소년기는 성장과 발달이 계속되는 시기이기 때문에 단백질을 비롯해 칼슘, 철분, 비타민 등 여러 영양소가 골고루 필요합니다.

    특히 시험이 가까워지면서 아침을 거르거나 빵과 간식, 커피나 에너지음료로 끼니를 대신하는 경우가 생길 수 있습니다. 영양제를 추가하기 전에 아침식사 여부, 단백질 섭취, 우유·유제품, 채소와 과일 섭취부터 확인해보는 것이 좋습니다.

    수험생이 확인할 영양소 5가지와 철분·비타민D·칼슘·아연·비타민B군 관련 정보

    수험생이 확인할 영양소 5가지

    ① 철분
    청소년기는 성장하면서 혈액과 근육량이 증가하는 시기입니다. 특히 여학생은 월경으로 인해 철분 섭취 상태를 살펴볼 필요가 있습니다. 다만 철분제부터 먹기보다는 살코기, 생선, 달걀 등 평소 식사를 먼저 확인하고 필요한 경우 전문가와 상담하는 것이 좋습니다.

    ② 비타민D
    수험생은 학교와 학원, 독서실 등 실내에서 보내는 시간이 길어 야외활동이 부족해지기 쉽습니다. 비타민D는 칼슘 이용과 뼈 건강에 관련된 영양소이므로 평소 식사와 생활환경을 함께 살펴볼 필요가 있습니다.

    ③ 칼슘
    청소년기는 골격이 성장하는 중요한 시기입니다. 우유나 요구르트, 치즈, 두부, 멸치 등 칼슘이 포함된 식품을 평소 충분히 먹고 있는지 먼저 확인해보는 것이 좋습니다.

    ④ 아연
    아연은 정상적인 성장과 신체 기능에 필요한 영양소입니다. 육류와 해산물, 달걀 등 다양한 식품을 골고루 먹는다면 자연스럽게 섭취할 수 있으므로 평소 식사 구성을 먼저 살펴봅니다.

    ⑤ 비타민B군
    비타민B군은 여러 식품에 포함돼 있으며 정상적인 에너지 대사에 필요한 영양소입니다. 식사가 불규칙하거나 특정 식품군을 거의 먹지 않는 경우라면 섭취 상태를 확인해볼 수 있습니다.

    종합비타민, 여러 개 겹쳐 먹지 않기

    수험생 영양제를 준비할 때 놓치기 쉬운 부분이 바로 성분 중복입니다. 종합비타민을 먹고 있는데 비타민D나 아연, 철분 등이 포함된 다른 제품을 추가하면 같은 성분을 여러 제품에서 동시에 섭취할 수 있습니다.

    따라서 영양제 개수를 늘리기 전에 현재 먹고 있는 제품의 영양·기능정보를 먼저 확인해야 합니다. 특히 비타민과 미네랄 제품을 두 가지 이상 함께 먹는다면 각각의 1일 섭취량을 비교하는 것이 중요합니다.

    시험 전에는 카페인부터 확인

    시험이 가까워질수록 졸음을 쫓기 위해 커피나 에너지음료를 찾는 수험생도 많습니다. 하지만 카페인은 커피뿐 아니라 에너지음료, 초콜릿, 일부 음료에도 들어 있기 때문에 하루 동안 먹는 양을 함께 확인해야 합니다.

    카페인을 많이 섭취하면 잠들기 어렵거나 두근거림, 불안감 등이 나타날 수 있습니다. 밤늦게까지 공부하기 위해 카페인을 계속 늘리면 오히려 수면 시간이 흐트러질 수 있으므로 수능을 앞둔 시기에는 섭취 시간과 양을 함께 관리하는 것이 좋습니다.

    수능 직전 새 영양제는 조심

    수능이 가까워졌다고 갑자기 여러 종류의 영양제를 새로 시작하는 것은 신중할 필요가 있습니다. 평소 먹지 않던 제품을 처음 섭취하면 사람에 따라 속이 불편하거나 메스꺼움, 설사 같은 위장 불편이 나타날 수 있기 때문입니다.

    특히 시험 직전에는 새로운 것을 추가하기보다 평소 유지하던 식사와 수면 습관을 안정적으로 이어가는 것이 중요합니다. 특정 영양소의 부족이 의심되거나 지속적으로 피로감이 심하다면 영양제를 임의로 늘리기보다 의료진과 상담해 원인을 확인하는 편이 좋습니다.

    수험생 영양제, 무엇을 더 먹을지보다 먼저 확인

    수능을 앞둔 수험생에게 무조건 필요한 영양제가 따로 있는 것은 아닙니다. 먼저 세 끼 식사가 제대로 유지되고 있는지, 특정 식품을 지나치게 피하고 있지는 않은지, 수면이 줄어들거나 카페인 섭취가 늘지는 않았는지부터 살펴보는 것이 좋습니다.

    그다음 현재 먹고 있는 영양제의 성분을 확인하고 필요한 부분만 보완하는 것이 순서입니다. 많이 챙기는 것보다 부족한 것이 무엇인지 먼저 확인하는 것, 수능을 앞둔 시기의 영양 관리에서는 이것이 가장 중요한 기준입니다.

    📌 정보 출처 및 참고자료

    질병관리청 국가건강정보포털
    청소년기 영양, 단백질·철분·칼슘·비타민D 등 영양 정보 참고
    국가건강정보포털 바로가기

    식품의약품안전처
    청소년 카페인 섭취 및 식품·영양 관련 정보 참고
    식품의약품안전처 바로가기

    교육부
    2027학년도 대학수학능력시험 일정 및 관련 정보 참고
    교육부 바로가기

    ※ 본 글은 일반적인 건강·영양 정보를 정리한 내용입니다. 특정 질환이 있거나 영양 결핍이 의심되는 경우, 복용 중인 약이 있는 경우에는 의료진 또는 전문가와 상담하는 것이 좋습니다.